Prêt auto pour étudiant : ce que la banque regarde vraiment avant de dire oui
Sans CDI, la banque mise sur la garantie (caution, co-emprunteur) et votre capacité de remboursement. Voici les critères, le budget à viser et les pièges avant de signer.
Un étudiant peut obtenir un prêt auto, mais rarement seul. Sans salaire régulier, la banque cherche surtout une garantie : une caution parentale, un co-emprunteur solvable, ou un petit revenu qui prouve votre capacité à rembourser. Voici comment le dossier est examiné, quel montant viser et quels pièges éviter avant de signer.
Ce que la banque examine dans un dossier étudiant
Solvabilité, reste à vivre et taux d'endettement
Pour accorder un crédit, l'établissement évalue votre capacité de remboursement. Il compare vos ressources (job étudiant, alternance, aide familiale régulière) à vos charges : loyer, transports, téléphone, assurance. Ce qui reste une fois ces dépenses payées s'appelle le reste à vivre. Le taux d'endettement, lui, mesure la part de vos revenus absorbée par les mensualités. Avec des ressources modestes, la moindre échéance pèse vite lourd, d'où la prudence des banques.
Calculez la mensualité de votre prêt auto
Renseignez les paramètres de votre financement : le résultat se met à jour automatiquement.
Mensualité estimée—
Montant financé
—
Coût total du crédit
—
Total remboursé
—
Équivalent par jour
—
Budget mensuel total réel (mensualité + autres frais)
—
Simulation indicative, hors assurance emprunteur et frais de dossier. Elle ne constitue pas une offre de crédit.
Formule : M = C × t / (1 − (1 + t)−n), avec t = taux annuel nominal / 12. À 0 %, M = C / n. Équivalent par jour = mensualité × 12 / 365.
Garanties : caution parentale et co-emprunteur
Quand les revenus sont insuffisants ou absents, deux solutions reviennent : la caution d'un proche, qui s'engage à payer si vous ne le faites pas, et le co-emprunteur, qui rembourse le crédit avec vous. Dans les deux cas, la personne choisie doit être solvable, avec par exemple un CDI et un salaire suffisant. Mesurez bien ce que cela implique pour elle : sa signature l'engage réellement, et un impayé la touche directement.
Les offres dédiées aux jeunes
Certaines banques proposent un crédit auto jeune. Le Crédit Mutuel, par exemple, s'adresse aux 18-28 ans, finance de 750 € à 5 000 € sur une durée de 6 à 60 mois, sans frais de dossier pour l'offre citée, avec remboursement anticipé partiel ou total possible. Le crédit est amortissable à taux fixe, donc à mensualités constantes. Ce type de plafond convient à une petite citadine d'occasion, pas à un véhicule récent.
Combien emprunter et quelle mensualité viser
Ce que coûtent concrètement 1 000, 2 000 ou 3 000 €
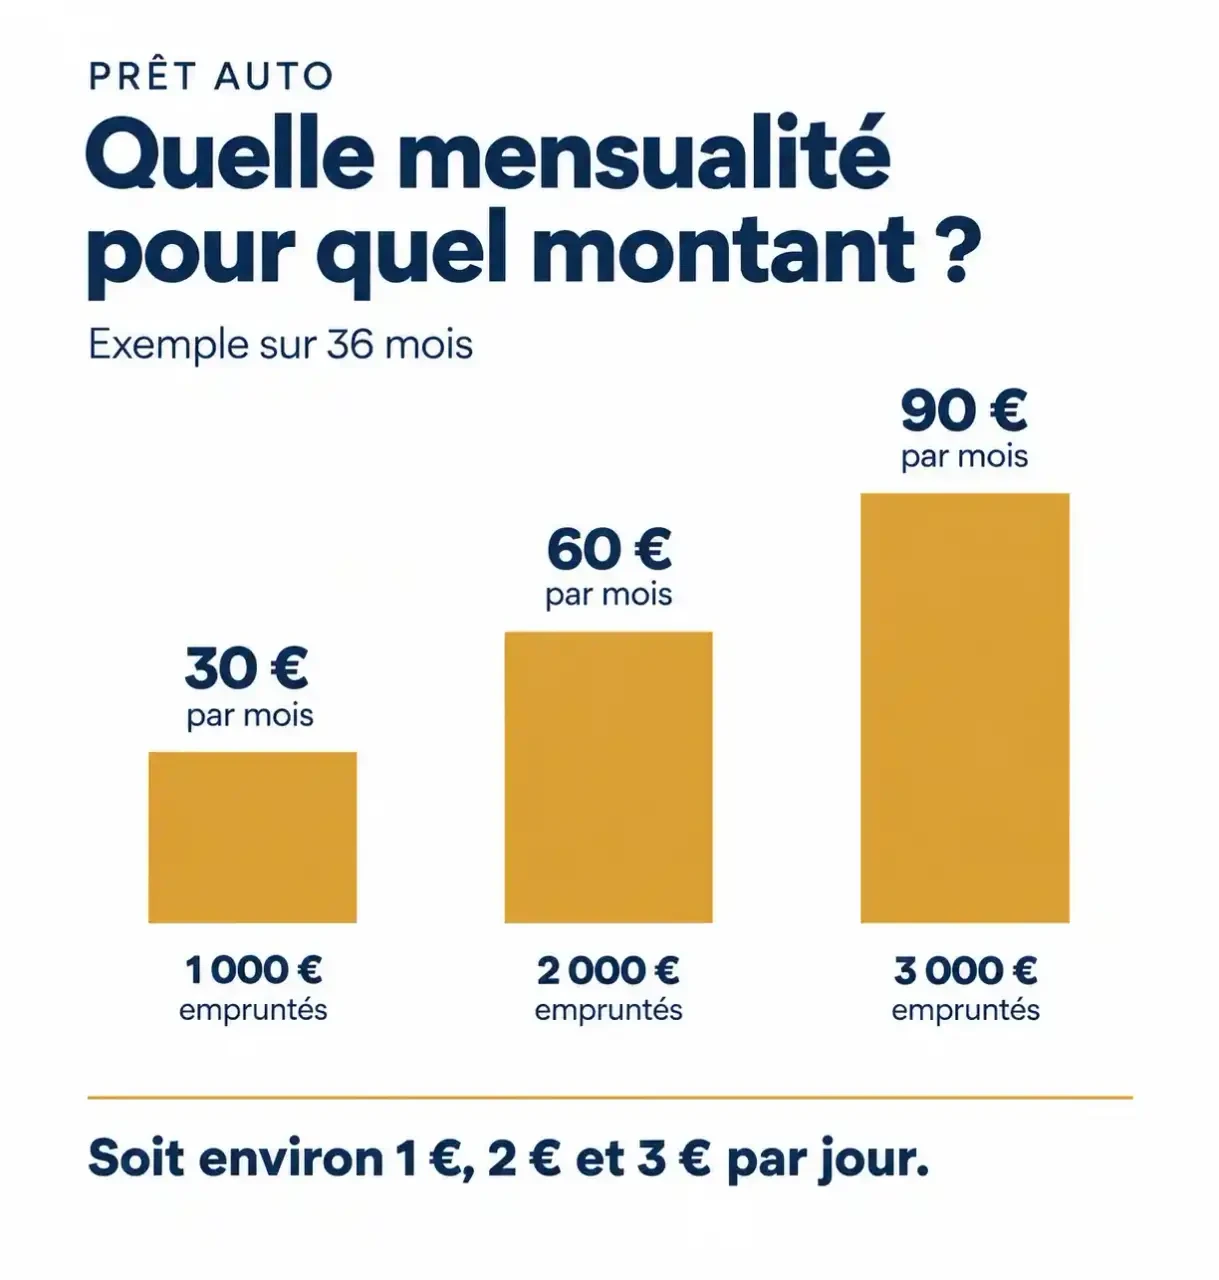
Sur 36 mois, l'offre jeune du Crédit Mutuel donne des ordres de grandeur parlants. Ils vous permettent de projeter votre budget avant toute simulation :
Prêt auto pour étudiant : mensualités approximatives sur 36 mois pour 1 000 €, 2 000 € et 3 000 € empruntés
Montant emprunté
Durée
Mensualité approximative
Par jour environ
1 000 €
36 mois
30 €
1 €
2 000 €
36 mois
60 €
2 €
3 000 €
36 mois
90 €
3 €
Ces montants restent indicatifs : le taux réel dépend de votre profil et de la banque. Retenez la logique, environ 30 € par mois pour chaque tranche de 1 000 € sur trois ans.
Durée : alléger la mensualité ou limiter le coût
Allonger la durée réduit l'échéance mais augmente les intérêts payés au total, car le capital reste dû plus longtemps. À l'inverse, une durée courte coûte moins cher mais tend le budget mensuel. Pour un étudiant, le bon compromis est la mensualité la plus basse que vous pouvez tenir sans dépendre d'un imprévu, quitte à rembourser par anticipation plus tard si le contrat l'autorise.
Le vrai budget d'une voiture, bien au-delà du prix d'achat
Les frais qui s'ajoutent chaque mois
Le prix affiché n'est qu'un début. Il faut ajouter l'assurance, souvent plus élevée pour un jeune conducteur, le carburant, l'entretien, les réparations, la carte grise et le contrôle technique pour une occasion. C'est ce qu'on appelle le coût total de possession. Une mensualité de crédit de 60 € peut en cacher une autre, bien plus lourde, en dépenses courantes.
Neuve ou d'occasion ?
Une voiture d'occasion réduit le montant à financer, ce qui colle mieux aux plafonds des offres jeunes. En contrepartie, anticipez une réserve pour les réparations et vérifiez l'historique d'entretien. Une voiture neuve apporte de la tranquillité mais exige un emprunt bien supérieur, rarement compatible avec un budget étudiant.
Regarder une voiture comme un tissu : la trame de ses coûts
Une façon simple d'éviter les mauvaises surprises : imaginez le budget auto comme une étoffe tissée de fils très fins. Chaque fibre, une prime d'assurance, un plein, un pneu usé, paraît négligeable seule, mais c'est leur ensemble qui fait la solidité ou la fragilité du tout. Posez-les à plat sur une année complète, puis divisez par douze : vous obtenez un coût mensuel réel, à comparer à votre reste à vivre avant de choisir la mensualité du crédit.
Sans revenus ni CDI : les solutions pour rendre le dossier recevable
Plusieurs leviers renforcent un dossier fragile. Le premier est la garantie d'un proche solvable. Le deuxième est un apport personnel : plus vous financez peu, plus le risque paraît faible. Le troisième est un revenu, même modeste, grâce à un job étudiant ou une alternance, qui montre une régularité. Enfin, ouvrir un compte jeune dans la banque sollicitée peut ouvrir droit, selon l'établissement, à un taux préférentiel.
Si malgré tout le crédit paraît trop lourd, reportez l'achat, visez un véhicule moins cher ou économisez pour augmenter l'apport. Un refus ou un renoncement vaut mieux qu'un risque de surendettement.
Comparer les offres sans se limiter à la mensualité
Ce que doit contenir votre comparatif
Comparez le taux fixe, le TAEG, le coût total du crédit, les frais de dossier, l'assurance emprunteur éventuelle et les conditions de remboursement anticipé. Une mensualité attractive peut cacher une durée trop longue ou des frais annexes. Le TAEG, qui intègre l'ensemble des coûts obligatoires, reste l'indicateur le plus juste pour confronter deux propositions.
Crédit auto ou prêt personnel ?
Le crédit affecté est lié à l'achat d'un véhicule précis et nécessite des justificatifs sur celui-ci. Le prêt personnel est libre d'usage, ce qui simplifie parfois la démarche pour une occasion achetée à un particulier. Demandez toujours les conditions écrites pour chaque formule avant de trancher.
Préparer le dossier
Rassemblez une pièce d'identité, un justificatif de domicile, un justificatif de scolarité ou de revenus, un relevé d'identité bancaire et, selon la banque, les documents de la personne qui se porte garante. Mieux préparé, le dossier est étudié plus vite. Une fois l'offre reçue, relisez-la sans urgence et vérifiez le délai de rétractation prévu par le contrat.