SCPI à crédit : effet de levier, fiscalité et stratégies de financement pour bâtir votre patrimoine
La SCPI à crédit utilise l’effet de levier pour bâtir un patrimoine immobilier avec un effort d’épargne maîtrisé. Découvrez fiscalité au régime réel, types de crédits et précautions face aux risques.
Investir dans la pierre-papier par l'emprunt est une stratégie patrimoniale puissante, bien que souvent mal comprise. La SCPI à crédit ne se limite pas à acquérir des parts avec des fonds bancaires. Il s'agit d'un mécanisme financier qui utilise l'effet de levier pour constituer un patrimoine immobilier significatif avec un effort d'épargne maîtrisé.
Qu'est-ce que la SCPI à crédit et comment fonctionne-t-elle ?
Contrairement à un investissement locatif classique qui impose une gestion quotidienne, la SCPI permet de déléguer cette mission à une société spécialisée. Financer ces parts par un crédit permet d'acquérir une valeur d'actif supérieure à votre capital disponible. Le principe est simple : la banque finance l'achat, et les loyers perçus couvrent une partie des mensualités.
Simulation de votre effort d'épargne
Calculez votre reste à charge mensuel pour un investissement en SCPI à crédit.
Mensualité du prêt :0 €
Revenu SCPI mensuel :0 €
Effort d'épargne mensuel :0 €
Le remboursement du prêt reste une obligation contractuelle, indépendante des fluctuations des revenus locatifs. Si le rendement de la SCPI diminue, votre effort d'épargne — la différence entre la mensualité et les loyers perçus — augmente mécaniquement. Investir à crédit nécessite donc une capacité d'épargne résiduelle pour absorber ces variations sans déstabiliser votre équilibre budgétaire.
Pourquoi investir à crédit ? La puissance de l'effet de levier
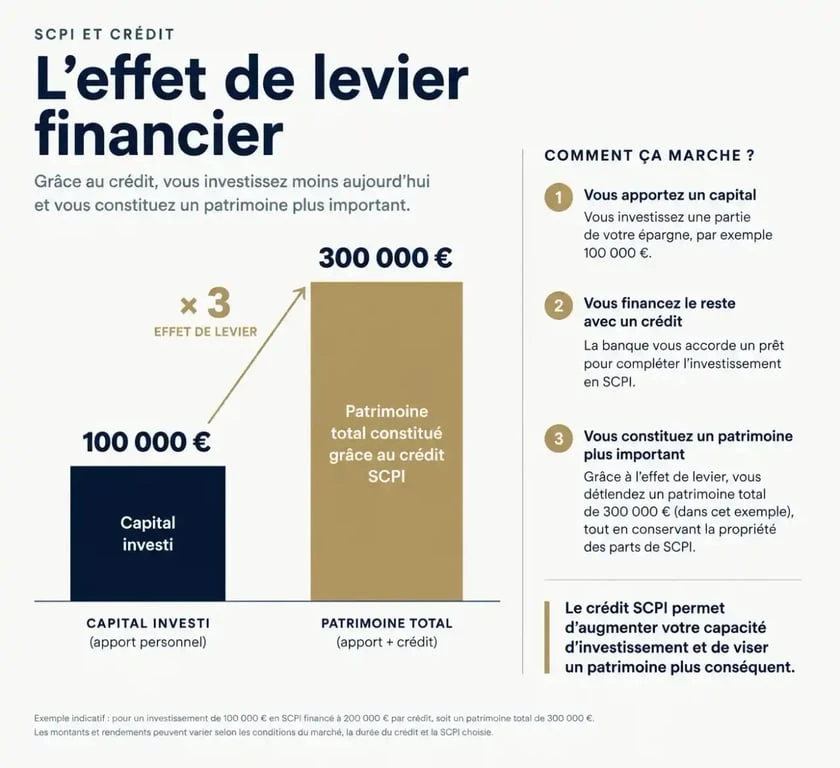
L'effet de levier constitue le moteur de cette stratégie. Il repose sur l'écart entre le rendement de la SCPI et le coût du crédit. Si vous empruntez à 4,5 % pour investir dans une SCPI affichant un taux de distribution de 5,5 %, vous générez un gain immédiat sur le capital emprunté.
Schéma illustrant l'effet de levier d'un investissement en SCPI à crédit pour constituer un patrimoine immobilier
Pour un investissement de 100 000 € sur 20 ans, avec un taux de 4,50 % et une SCPI rapportant 5,50 %, les loyers couvrent une large part de la mensualité. Votre effort d'épargne mensuel est minime, tandis que vous vous constituez un patrimoine de 100 000 € net de dettes à l'échéance du prêt. Cette mécanique transforme une épargne mensuelle modeste en un actif immobilier conséquent.
La diversification renforce cette stratégie. En souscrivant à plusieurs SCPI, vous diluez le risque locatif sur des centaines d'immeubles. La défaillance d'un locataire ou la vacance d'un bien n'impacte que marginalement vos revenus totaux, stabilisant ainsi le remboursement de votre emprunt sur le long terme.
Optimisation fiscale : le rôle du régime réel
Le financement à crédit offre un levier fiscal majeur. En investissant dans des parts de SCPI via un emprunt, vous pouvez opter pour le régime réel d'imposition des revenus fonciers. Ce choix permet de déduire les intérêts d'emprunt de vos revenus fonciers imposables.
Cette déduction est particulièrement efficace si vous avez un Taux Marginal d'Imposition (TMI) élevé. En abaissant votre base imposable, vous réduisez l'impôt sur les loyers perçus. Dans le cas des SCPI européennes, des conventions internationales permettent souvent d'éviter les prélèvements sociaux de 17,2 % sur les revenus de source étrangère, renforçant la rentabilité nette de l'opération.
Comparatif des types de crédit pour vos parts de SCPI
Le choix du mode de financement dépend de votre profil et de votre situation patrimoniale.
Type de crédit
Fonctionnement
Profil idéal
Amortissable
Mensualités constantes (capital + intérêts)
Investisseur souhaitant réduire sa dette progressivement
In fine
Intérêts seuls mensuels, capital au terme
Investisseur avec TMI élevée, cherchant à maximiser le levier
Lombard
Crédit garanti par des actifs financiers nantis
Investisseur avec un patrimoine financier déjà constitué
Le crédit in fine : une option pour les profils à forte fiscalité
Le crédit in fine est un outil d'optimisation fiscale. Comme vous ne remboursez que les intérêts chaque mois, la charge d'intérêts déductibles reste maximale pendant toute la durée du prêt. Le capital est remboursé en une seule fois à l'échéance, souvent via un contrat d'assurance-vie adossé. Cette stratégie exige une discipline de placement rigoureuse.
Le prêt lombard pour une réactivité accrue
Le prêt lombard s'adresse aux investisseurs détenant déjà des actifs financiers, comme une assurance-vie ou un compte-titres. Au lieu de vendre vos placements pour acheter des parts de SCPI, vous les mettez en garantie auprès de la banque. Cela permet d'obtenir un financement rapide sans liquider vos positions, tout en conservant les rendements de vos placements existants.
Risques et précautions à prendre
La SCPI à crédit comporte des risques. Le risque de perte en capital sur les parts est réel, tout comme celui lié à la baisse des loyers. Le prix de la part peut varier à la baisse et la liquidité des parts n'est pas garantie.
Il est impératif de prévoir un horizon de placement de 10 ans minimum. L'assurance emprunteur protège vos héritiers en remboursant le capital restant dû en cas de décès ou d'invalidité. Avant de vous lancer, vérifiez que votre capacité d'endettement globale permet de supporter cette charge sans compromettre votre reste à vivre.