À Reims, la mensualité ne suffit pas : capital à emprunter, frais d’acquisition, assurance, endettement et durée déterminent le vrai budget et la solidité du projet.
Calcul de prêt immobilier à Reims : la mensualité ne dit pas tout
By Gwenn
Published on 6 novembre 2026 11h23
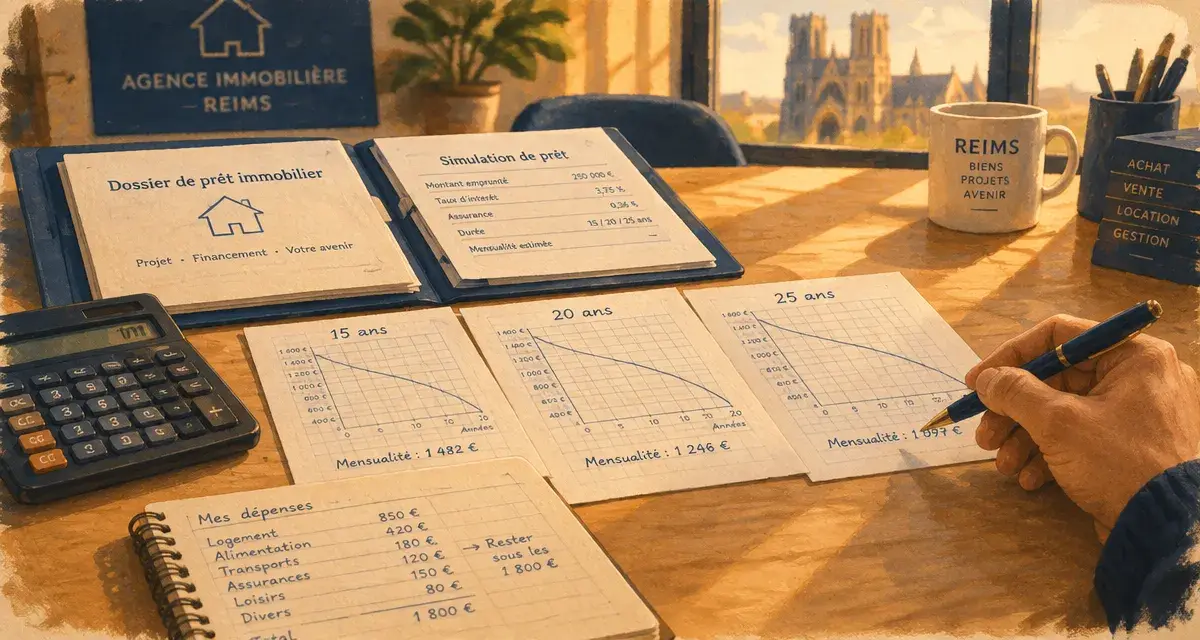
Pour un achat à Reims, un emprunt de 180 000 € sur 20 ans à 3,5 % représente environ 1 044 € par mois hors assurance. Ce premier résultat doit ensuite être confronté à vos revenus, aux frais d’acquisition et au budget du logement. Voici les calculs à poser pour connaître votre enveloppe d’achat et comparer des financements sur des bases cohérentes.
Partir du besoin de financement, pas seulement du prix affiché
Le calcul d’un prêt immobilier à Reims commence par une addition : prix du bien, frais d’acquisition, travaux et frais de financement. L’apport personnel vient ensuite diminuer ce montant. Soustraire uniquement l’apport au prix de vente risque de laisser une partie du projet sans financement.
Capital à emprunter = coût du projet − apport mobilisé. Pour un logement de 200 000 € avec 20 000 € d’apport, le capital est de 180 000 € uniquement si les autres dépenses sont réglées séparément. Si votre épargne doit aussi couvrir les frais de notaire, elle ne peut pas être intégralement déduite du prix.
- Frais d’acquisition : demandez une estimation au notaire, adaptée à un achat dans l’ancien ou dans le neuf.
- Travaux : prévoyez des devis et vérifiez quels travaux peuvent entrer dans le financement.
- Frais bancaires : ajoutez le dossier, la garantie et les éventuels honoraires de courtage.
- Épargne de sécurité : conservez une réserve plutôt que de mobiliser automatiquement toute votre trésorerie.
Il n’existe pas un apport universel garantissant l’accord d’une banque. Son appréciation dépend notamment de vos revenus, de votre épargne restante et du projet. Faites préciser les dépenses que l’établissement demande de financer sur fonds propres.
Calculer la mensualité et mesurer le prix de la durée
Pour un prêt amortissable à taux fixe, la mensualité hors assurance dépend du capital, du taux nominal et du nombre d’échéances. La formule est : M = C × i / [1 − (1 + i) puissance (−n)]. C désigne le capital emprunté, i le taux mensuel, soit le taux annuel divisé par 12, et n le nombre de mensualités. Un taux de 3,5 % s’écrit 0,035 avant division.
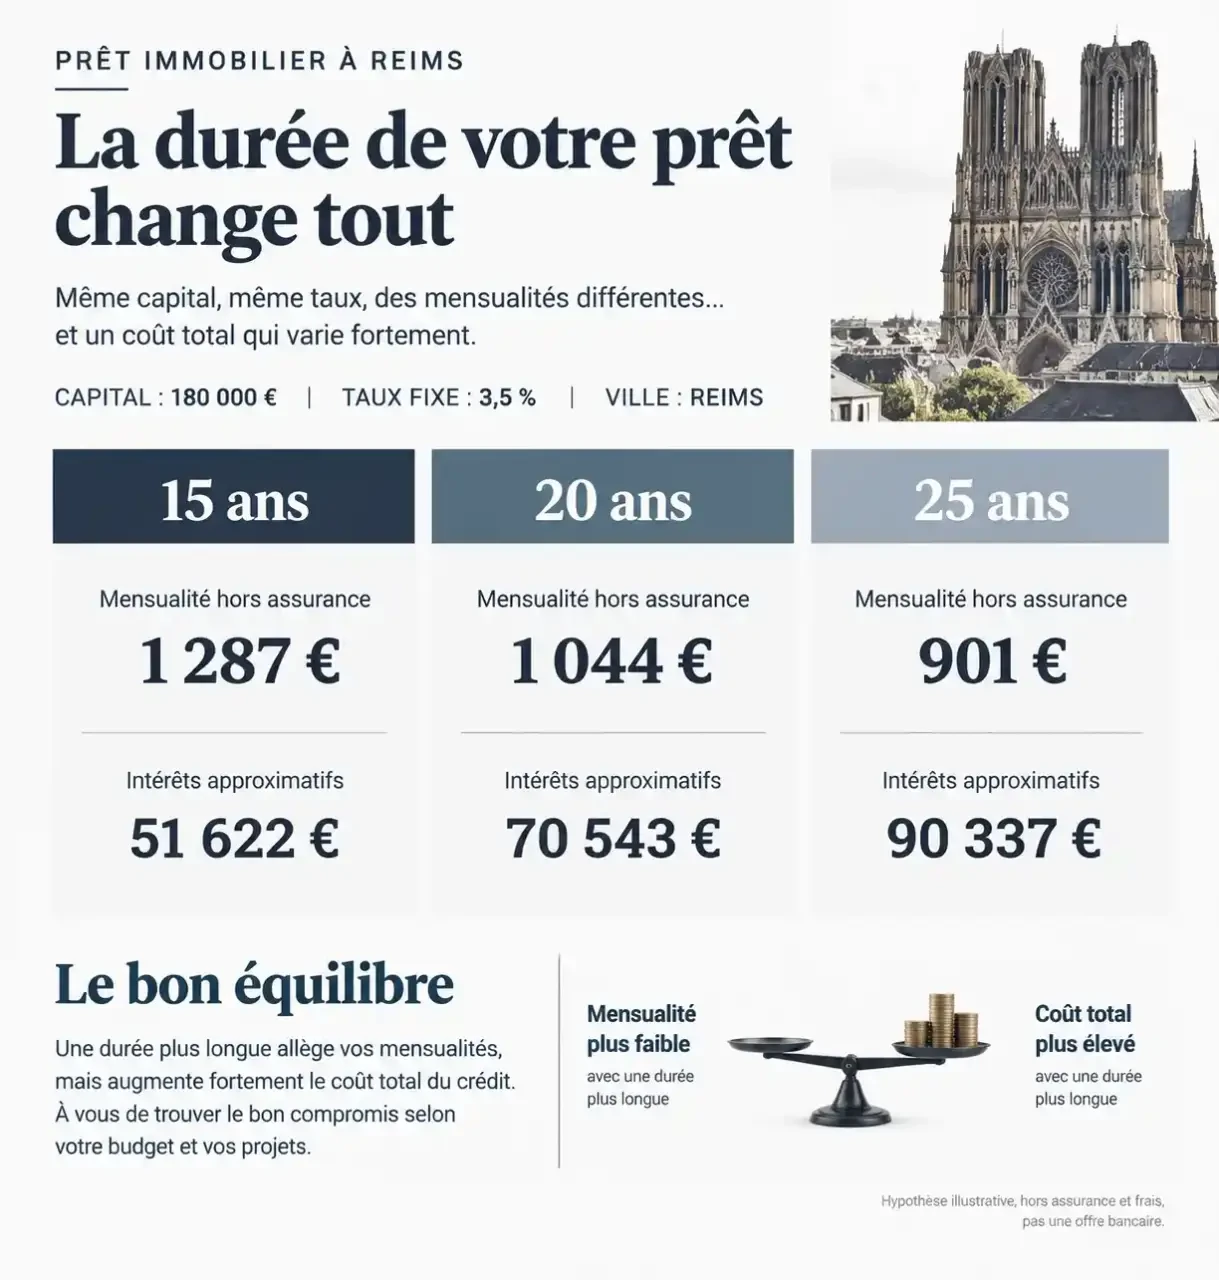
Le tableau suivant utilise une hypothèse constante de 3,5 % pour isoler l’effet de la durée. Il ne présente pas des offres bancaires disponibles à Reims. Les montants sont arrondis, hors assurance et frais.
| Capital emprunté | Durée | Mensualité hors assurance | Intérêts approximatifs |
|---|---|---|---|
| 180 000 € | 15 ans | 1 287 € | 51 622 € |
| 180 000 € | 20 ans | 1 044 € | 70 543 € |
| 180 000 € | 25 ans | 901 € | 90 337 € |
Sur 20 ans, le total des échéances atteint environ 250 543 €, dont 180 000 € de capital et 70 543 € d’intérêts. Ce n’est pas encore le coût complet du financement : l’assurance et les frais doivent être ajoutés.
Intégrer l’assurance dès la première simulation
À titre d’hypothèse, une assurance à 0,30 % par an calculée sur le capital initial de 180 000 € représente 45 € par mois. La mensualité totale passe alors à environ 1 089 €. Sur 20 ans, cette assurance constante coûte 10 800 €. Si les cotisations sont calculées sur le capital restant dû, utilisez l’échéancier du contrat plutôt que cette multiplication simplifiée.
Attention à la spirale de l’enveloppe : allonger le prêt baisse la mensualité, ce qui peut donner envie de viser un bien plus cher, puis d’allonger encore le financement pour absorber les frais. Pour éviter ce glissement, fixez deux plafonds avant vos recherches : une mensualité assurance comprise et un coût total de crédit acceptable. Une simulation doit respecter les deux, pas seulement le premier.
Transformer vos revenus en budget d’achat réaliste
Le taux d’endettement indicatif se calcule ainsi : charges mensuelles de crédit, assurance comprise ÷ revenus mensuels retenus × 100. Le repère de 35 % permet un premier cadrage, mais ne constitue ni une promesse d’accord ni un objectif à atteindre absolument. La banque analyse aussi votre reste à vivre, la stabilité des revenus et la tenue des comptes.
Avec 3 000 € de revenus mensuels, 35 % représentent 1 050 € de charges de crédit. Sans autre emprunt et avec 45 € d’assurance, il reste 1 005 € pour rembourser capital et intérêts. À 3,5 % sur 20 ans, cela correspond à environ 173 300 € empruntables. Un crédit automobile de 200 € réduit d’autant l’enveloppe mensuelle disponible.
Pour remonter de la mensualité au capital, la formule devient : C = M × [1 − (1 + i) puissance (−n)] / i. Utilisez ici une mensualité hors assurance. Le budget d’acquisition se déduit ensuite du capital et de l’apport, après retrait des frais et des travaux.
Pour un indépendant, un foyer avec primes variables ou un investissement locatif, ne retenez pas automatiquement tous les revenus à leur montant maximal. Demandez à la banque quelle base elle accepte. Pensez également aux charges de copropriété, à la taxe foncière et à l’entretien : ces dépenses pèsent sur votre budget quotidien, même lorsqu’elles ne sont pas intégrées de la même manière au calcul bancaire.
Relier votre simulation au marché immobilier de Reims
La localisation influence d’abord le prix d’achat et les caractéristiques du logement. Les repères DVF présentés pour Reims indiquent une médiane de 2 731 €/m² pour les appartements, sur 11 557 ventes, et de 2 676 €/m² pour les maisons, sur 2 814 ventes, avec 10 semestres disponibles. Ce sont des repères de transactions, pas une estimation du bien que vous visitez.
À cette médiane, 60 m² d’appartement correspondent arithmétiquement à 163 860 €, avant frais et travaux. L’adresse, l’état, l’étage, la performance énergétique ou les annexes peuvent toutefois modifier sensiblement le prix. Comparez des ventes réellement comparables plutôt que d’appliquer une moyenne à tout Reims.
Pour le taux, distinguez aussi repère et proposition personnelle. ScoreCredit mentionne, pour septembre 2026, 3,23 % sur 15 ans, 3,43 % sur 20 ans et 3,53 % sur 25 ans, avec CAFPI comme référence principale annoncée. Ces valeurs datées ne constituent pas un tarif local garanti. Utilisez en priorité une proposition bancaire récente, puis testez un scénario moins favorable pour vérifier la solidité du budget.
Comparer les banques et préparer une demande exploitable
Le taux nominal sert au calcul des intérêts. Le TAEG, ou taux annuel effectif global, intègre les coûts obligatoires nécessaires à l’obtention du crédit lorsqu’ils sont connus, notamment l’assurance exigée et certains frais. Comparez-le à montant et durée identiques, sans négliger les garanties d’assurance et les conditions de remboursement.
- Demandez la mensualité assurance comprise et le coût total détaillé.
- Comparez les frais de garantie, de dossier et de courtage éventuels.
- Vérifiez les possibilités de modulation et les indemnités de remboursement anticipé.
- Examinez les exclusions, franchises et quotités de l’assurance.
Vous pouvez solliciter directement plusieurs banques ou confier la recherche à un courtier intervenant à Reims et dans la Marne. Demandez alors quels établissements seront consultés, quels honoraires sont prévus et quand ils deviennent exigibles.
Préparez vos justificatifs de revenus, avis d’imposition, relevés de comptes, crédits en cours et preuves d’apport, puis les documents du bien et devis de travaux. Une simulation reste indicative : seule l’étude complète du dossier permet à un prêteur de se prononcer sur le financement.