En 2026, la prime d’assurance auto progresse (+4 à +6 %, jusqu’à +8 %). Réparer coûte plus cher, CatNat et véhicules électriques pèsent sur les cotisations : comparez garanties et franchises.
L’assurance auto augmente en 2026, jusqu’à 8 % selon les contrats
By Morgane De Abrantes
Published on 27 septembre 2026 13h59
Voir sa cotisation progresser sans avoir déclaré de sinistre est frustrant. En 2026, les prévisions du marché se situent entre +4 % et +6 %, tandis qu’Assurland observe une hausse pouvant atteindre +8 %. Avant d’accepter votre nouvel avis d’échéance, lisez-le ligne par ligne et comparez les garanties, les franchises et le montant total.
Une hausse moyenne, mais des écarts importants selon les contrats
La prime moyenne d’assurance auto atteint 751 € par an, avec une projection à 758,10 €. Ces montants ne correspondent pas à un tarif universel. Ils regroupent des profils, des véhicules, des niveaux de garanties et des territoires très différents. Pour un contrat standard, la hausse peut représenter 30 à 50 € par an. Un conducteur qui payait 500 € en 2023 peut ainsi dépasser 580 € en 2026.
| Indicateur | Montant ou évolution | Ce qu’il faut en retenir |
|---|---|---|
| Hausse attendue en 2026 | +4 % à +6 % | Une tendance sectorielle, pas une règle identique pour chaque assuré. |
| Hausse constatée par Assurland | +8 % | Certains avis d’échéance peuvent dépasser la fourchette annoncée. |
| Assurance tous risques fin 2025 | 809 € en moyenne | Soit une progression de 19 % en deux ans. |
| Prime moyenne en Bretagne | 592 € | Un niveau inférieur à celui des régions les plus coûteuses. |
| Prime moyenne en Corse | 952 € | Le lieu de résidence et de stationnement pèse fortement sur le prix. |
Cette progression ne traduit donc pas forcément une erreur de l’assureur. Elle peut toutefois sembler disproportionnée au regard de votre situation. Comparez le montant total, la formule, les franchises et les garanties avant de vous concentrer sur le seul pourcentage d’augmentation.
Ce qui alourdit réellement les cotisations en 2026
Réparer une voiture coûte plus cher, même après un sinistre banal
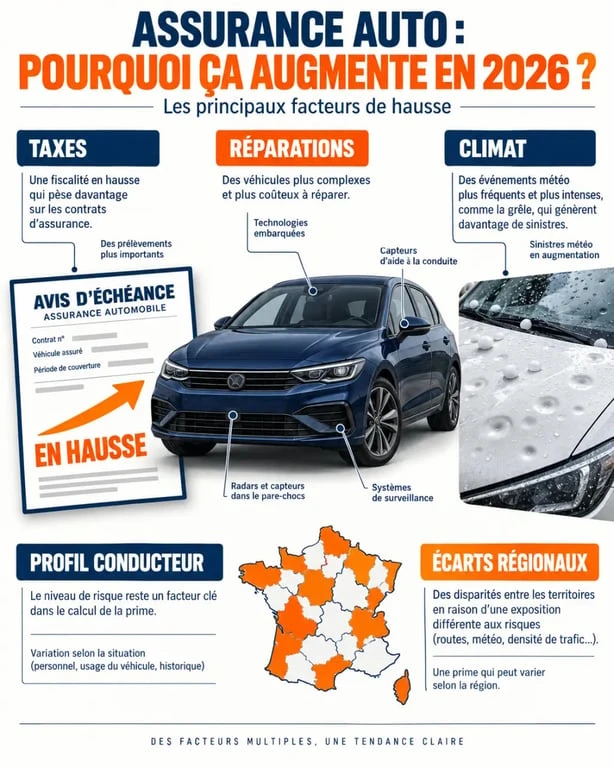
La hausse des coûts de réparation pèse directement sur les cotisations. Les pièces détachées ont augmenté de 30 % en cinq ans, les pièces de carrosserie de 35 % et les composants électroniques de 42 %. Les pièces représentent plus de la moitié du coût total d’une réparation. Le remplacement d’un pare-brise coûte en moyenne 605 €, notamment lorsqu’il faut recalibrer les capteurs et les aides à la conduite.
Résilier son assurance à l’échéance : démarches et délais, Consultez la fiche officielle pour connaître les conditions, délais et démarches afin de résilier votre contrat d’assurance à sa date d’échéance.
Le coût des réparations a progressé de 6,2 % en 2024, puis de 5,9 % en 2025. Les véhicules récents embarquent davantage de caméras, de radars et de calculateurs. Un choc léger peut donc nécessiter des travaux de carrosserie, un diagnostic électronique et un nouveau paramétrage. Une partie de cette facture est répartie entre les assurés par le mécanisme de mutualisation du risque.
Climat, CatNat et sinistralité : des coûts partagés entre assurés
Les intempéries pèsent aussi sur les primes. Les sinistres naturels ont coûté 5,2 milliards d’euros en 2025, dont 2,2 milliards liés à la grêle. À Paris, l’épisode de grêle de mai 2025 a causé 196 millions d’euros de dommages et touché plus de 61 000 véhicules. Pour financer cette charge, la surprime catastrophes naturelles, ou CatNat, est passée de 6 % à 9 % le 1er janvier 2025 sur les garanties vol et incendie.
Cette surprime obligatoire couvre une succession de dépenses : un pare-brise brisé par la grêle, une carrosserie endommagée, l’expertise, les pièces, une éventuelle location de véhicule de remplacement et la réassurance. Le nombre d’accidents n’est donc pas le seul facteur. Les coûts logistiques et techniques s’ajoutent au montant des dommages. Cette distinction permet de différencier une hausse collective d’une majoration liée à votre propre dossier.
Véhicules électriques : fin d’un avantage fiscal et réparations spécifiques
Les véhicules électriques et hybrides peuvent coûter davantage à indemniser. Selon France Assureurs, le surcoût atteint 11 % par rapport à un véhicule thermique. La batterie, l’expertise spécialisée et la disponibilité des pièces expliquent cet écart. En 2025, la prime moyenne d’un véhicule électrique était de 818 €, contre 753 € pour une essence et 735 € pour un diesel.
La fin de l’exonération de TSCA, la taxe spéciale sur les conventions d’assurance, peut aussi augmenter la facture des contrats concernés en 2026. L’effet peut dépasser 20 %. Il faut toutefois vérifier la date de souscription : les contrats conclus en 2024 conservent la réduction pendant 24 mois. La hausse ne s’applique donc pas de manière identique à tous les propriétaires de véhicules électriques.
Pourquoi votre profil peut être plus touché que la moyenne
Un bon bonus ne bloque pas l’évolution du prix. Le coefficient de réduction-majoration, souvent appelé bonus-malus, réduit la part liée à votre historique de sinistres. Avec un coefficient de 0,50, vous bénéficiez du bonus maximal. Les taxes, le coût des garanties et la tarification générale du risque peuvent toutefois augmenter.
- Jeune conducteur : la surprime peut atteindre 100 % la première année. Les 17-25 ans paient en moyenne 1 462 € par an, contre 508 € pour les conducteurs de 56 à 70 ans.
- Région de résidence : la Corse affiche une prime moyenne de 952 €, la région PACA 936 € et l’Île-de-France 809 €, contre 592 € en Bretagne. Les vols, la densité de circulation, la sinistralité et les conditions de stationnement expliquent une partie de ces écarts.
- Changement de situation : un déménagement, l’ajout d’un jeune conducteur, l’achat d’une voiture plus puissante, un usage professionnel ou le remplacement d’un garage par un stationnement dans la rue peuvent modifier le tarif.
- Formule souscrite : l’assurance tous risques offre davantage de garanties, mais elle est aussi plus exposée au coût des réparations et aux dommages climatiques.
Relisez votre relevé d’information et les déclarations figurant au contrat. Une information devenue inexacte peut fausser une comparaison et entraîner une révision du tarif. À l’inverse, un véhicule qui a perdu de la valeur ou une baisse du kilométrage annuel peuvent vous aider à négocier.
Réduire sa prime sans renoncer à une protection utile
Passer rapidement à une formule au tiers pour économiser peut être une mauvaise décision, surtout si votre voiture conserve une valeur importante ou si vous en dépendez chaque jour. Le bon réflexe consiste à supprimer les garanties redondantes et à choisir une franchise supportable. Vous devez rester couvert après un accident, un vol ou une catastrophe naturelle.
- Contrôlez l’avis d’échéance. Repérez la part liée aux garanties, aux taxes, à la franchise et à une éventuelle modification de votre profil. Demandez une explication écrite si la hausse vous semble injustifiée.
- Comparez des garanties équivalentes. Préparez votre permis, votre carte grise et votre relevé d’information. Examinez le plafond d’indemnisation, l’assistance, le véhicule de remplacement et les exclusions, pas seulement le prix affiché.
- Négociez avant de partir. Présentez des devis comparables à votre assureur. Une franchise rééquilibrée, une garantie devenue inutile ou une offre de fidélité peuvent réduire l’écart.
- Utilisez la loi Hamon après un an de contrat. Vous pouvez résilier sans frais et à tout moment. Le nouvel assureur effectue généralement les démarches pour éviter une interruption de couverture.
- Étudiez la télématique si elle vous convient. Les formules pay-how-you-drive, proposées avec un boîtier ou une application, peuvent tenir compte d’une conduite régulière et prudente. Vérifiez les données collectées et les conditions de révision du tarif.
Ne conduisez jamais sans assurance dans l’attente d’une nouvelle offre. Le défaut d’assurance peut être détecté grâce au Fichier des Véhicules Assurés croisé avec les radars et expose à une amende de 500 €. Face à l’augmentation de l’assurance auto en 2026, comparez des contrats aux garanties équivalentes et conservez une protection adaptée à la valeur de votre véhicule et à votre usage réel.