Avant de signer une assurance décennale, vérifiez que vos activités, techniques et dommages couverts correspondent à vos chantiers. Le prix compte, mais une couverture inadaptée entraîne refus de garantie et risques.
Choix d’assurance décennale : le prix ne suffit pas, les activités déclarées font la différence
By Jennifer
Published on 9 novembre 2026 11h44
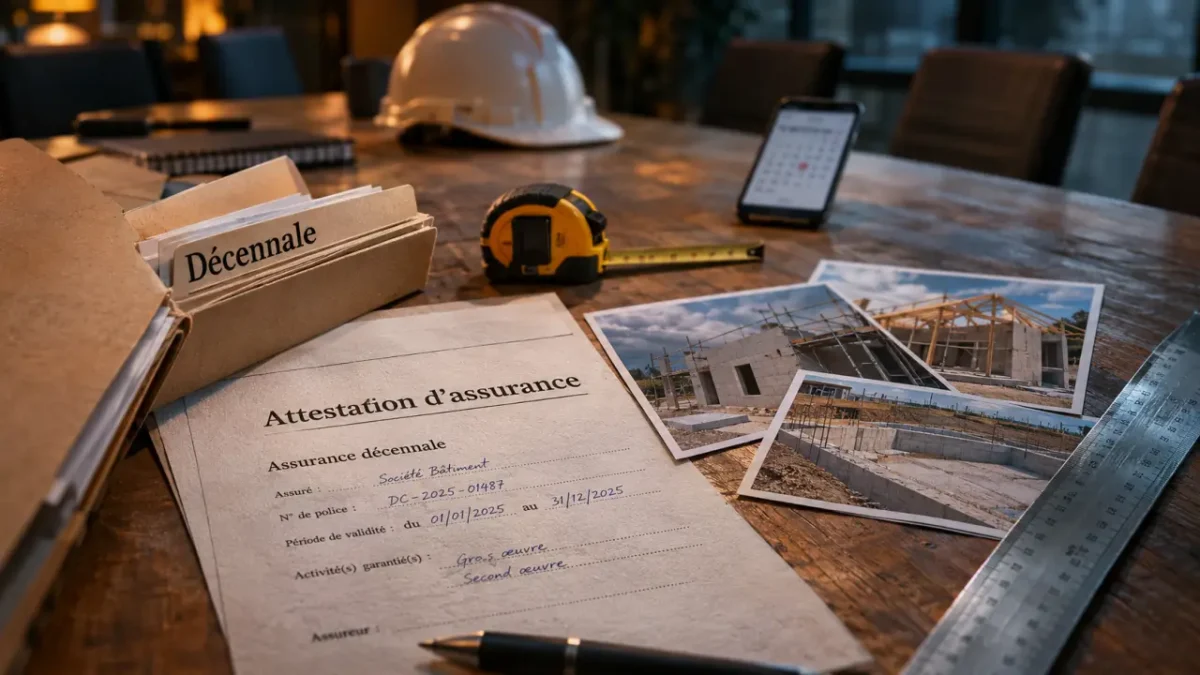
Une assurance décennale peu chère peut devenir un mauvais choix si elle ne couvre pas exactement vos travaux. Avant de signer, vérifiez les activités garanties, les techniques admises, la franchise et la date de prise d’effet. Le tarif et la rapidité d’obtention de l’attestation viennent ensuite : ils comptent, mais ne compensent jamais une couverture inadaptée.
Partir de vos chantiers réels, pas seulement de votre métier
Le choix d’une assurance décennale commence par une description précise de votre activité. « Plombier », « maçon » ou « entreprise de rénovation » ne suffit pas toujours à définir les risques assurés. Les prestations accessoires, les procédés employés et le recours à la sous-traitance doivent également être expliqués à l’assureur.
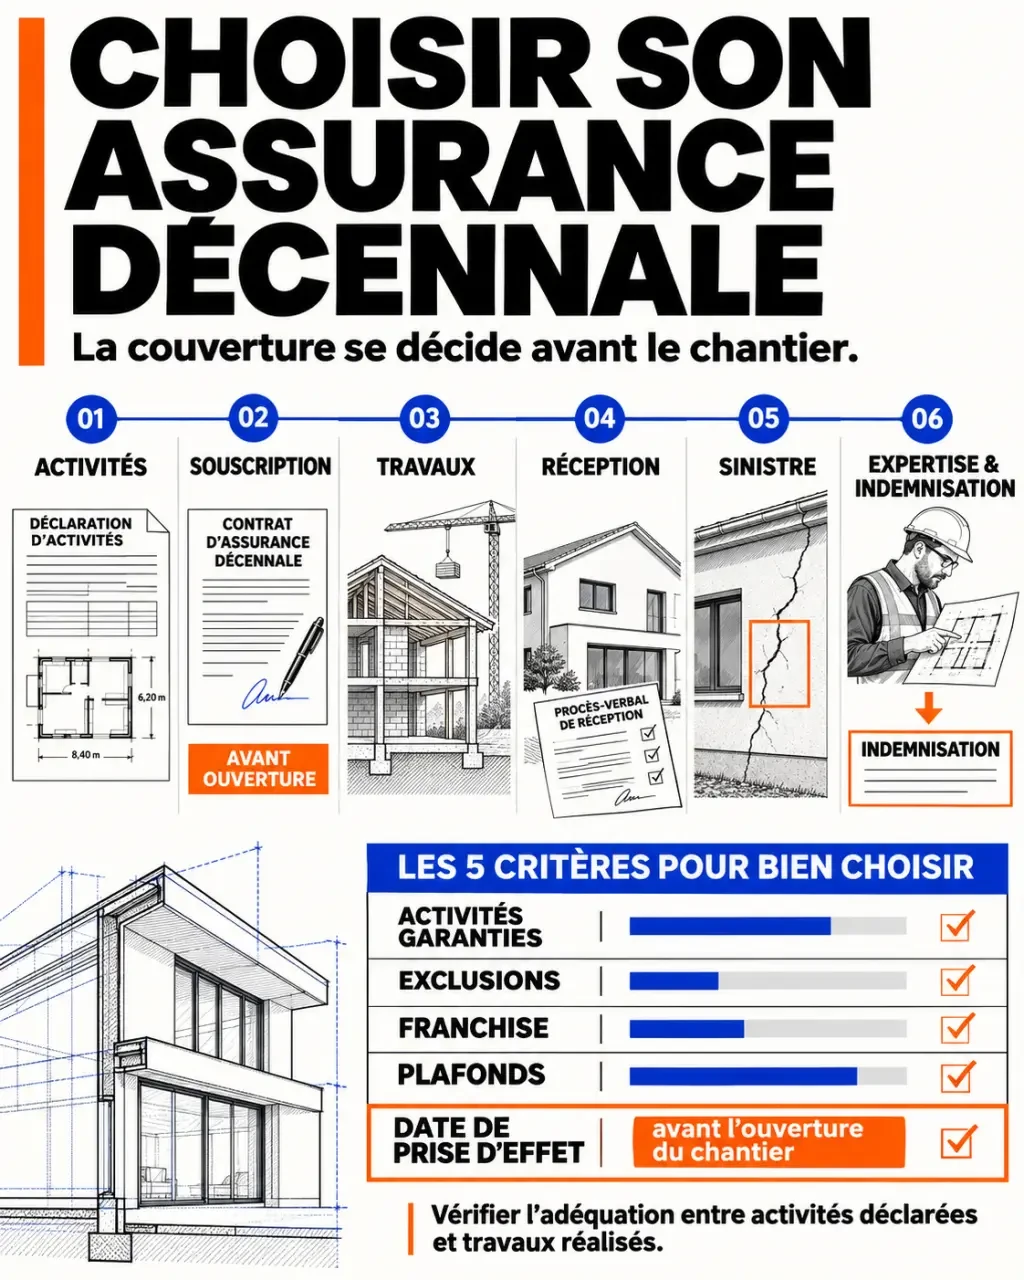
Faire correspondre chaque prestation à une activité garantie
Reprenez vos devis récents et vos prochains chantiers : posez-vous seulement des équipements, intervenez-vous sur l’étanchéité, modifiez-vous une structure porteuse ? Demandez une confirmation écrite de la couverture lorsque le libellé du contrat paraît ambigu. Une activité absente du périmètre assuré peut entraîner un refus de garantie, même si elle représente une faible part du chiffre d’affaires.
Un chantier laisse un sillon documentaire : devis, descriptif technique, factures de matériaux, photographies et procès-verbal de réception. Utilisez cette trace pour vérifier votre assurance. Si vos documents commerciaux décrivent régulièrement une prestation introuvable dans les activités garanties, vous avez repéré un décalage à corriger avant le prochain chantier. Cette vérification est souvent plus révélatrice que la simple lecture de votre intitulé professionnel.
Adapter le contrat à votre profil
Le statut de micro-entrepreneur ne dispense pas de l’obligation d’assurance lorsqu’elle s’applique aux travaux réalisés. Un débutant doit surtout vérifier les justificatifs d’expérience acceptés ; une entreprise multiactivité doit contrôler chaque activité ; une entreprise établie doit signaler ses évolutions de chiffre d’affaires, de techniques ou de sous-traitance. Vérifiez aussi la zone géographique couverte et les caractéristiques des chantiers admis.
Identifier les dommages qui relèvent vraiment de la décennale
La responsabilité décennale concerne, pendant dix ans à compter de la réception des travaux, les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Des fissures structurelles ou des infiltrations graves peuvent relever de cette garantie, selon leurs conséquences. Les dommages affectant la solidité des équipements indissociables de l’ouvrage sont également concernés.
Ce dispositif, issu notamment de la loi Spinetta du 4 janvier 1978 et des articles 1792 et suivants du Code civil, ne couvre pas indistinctement toutes les malfaçons. Une imperfection purement esthétique n’est généralement pas décennale. L’usure, le défaut d’entretien ou le vandalisme ne deviennent pas des dommages décennaux du seul fait qu’ils surviennent pendant cette période. Une cause étrangère peut aussi écarter la responsabilité du constructeur.
Vérifier les protections complémentaires
- RC professionnelle ou RC exploitation : elles couvrent, selon leurs conditions, d’autres dommages causés dans l’exercice de l’activité, sans remplacer la décennale.
- Dommages en cours de chantier : ils nécessitent une couverture adaptée avant la réception.
- Dommages aux existants : vérifiez précisément la protection des parties déjà présentes lors d’une rénovation.
- Garantie biennale et dommages immatériels : contrôlez leur présence et leur périmètre plutôt que de les supposer inclus.
L’assurance dommages-ouvrage, souscrite en principe par le maître d’ouvrage, sert à préfinancer les réparations de dommages de nature décennale sans attendre la détermination des responsabilités. Elle ne remplace pas votre assurance de responsabilité décennale.
Comparer le coût réel avec une grille identique
Les tarifs varient notamment selon le métier, le chiffre d’affaires, l’expérience, la localisation et l’historique des sinistres. Une fourchette de 600 à 5 000 euros par an constitue un repère général, pas une limite : certains profils ou travaux peuvent coûter davantage. Un prix d’appel n’a de sens qu’avec ses conditions d’accès.
À titre indicatif, decennale.com présente, pour 40 000 euros de chiffre d’affaires et cinq ans d’expérience, des exemples annuels de 750 euros pour un électricien, 1 300 euros pour un plombier-chauffagiste, 2 200 euros pour un maçon et 5 000 euros pour un étancheur. Ces montants illustrent l’effet du métier ; ils ne constituent pas votre devis personnalisé.
| Point à comparer | Vérification à demander pour chaque offre |
|---|---|
| Activités et techniques | Liste exacte des prestations garanties et restrictions applicables. |
| Cotisation | Coût annuel total, frais, fractionnement et régularisation éventuelle selon le chiffre d’affaires. |
| Franchise | Montant restant à votre charge et modalités de calcul par garantie. |
| Plafonds et limites | Montants, limites par chantier et sous-limites des garanties complémentaires. |
| Exclusions | Restrictions techniques, territoriales et conditions relatives aux existants. |
| Service | Interlocuteur sinistre, assistance, délais de traitement et délivrance des attestations. |
Demandez plusieurs propositions sur une déclaration strictement identique. Écartez d’abord les contrats présentant un défaut de couverture, puis comparez les franchises avec la trésorerie réellement mobilisable par votre entreprise. Une prime inférieure associée à un reste à charge difficilement supportable n’est pas nécessairement une économie.
Choisir un interlocuteur capable de gérer un sinistre
Vous pouvez consulter un assureur directement, passer par un courtier ou utiliser un comparateur. Un comparateur facilite la recherche, mais ne représente pas nécessairement tout le marché. Un courtier peut aider sur un dossier complexe ; vérifiez néanmoins l’identité de l’assureur qui porte effectivement le risque, distincte de celle du distributeur.
Interrogez chaque interlocuteur sur la déclaration d’un sinistre, la désignation d’un expert et le suivi du dossier. Les avis clients sont utiles lorsqu’ils décrivent une indemnisation ou un accompagnement concret, moins lorsqu’ils portent uniquement sur la facilité de souscription. La solidité financière et l’autorisation de l’assureur à couvrir ce risque méritent également vérification.
Les délais commerciaux doivent être lus avec leurs conditions : decennale.com annonce un devis sous quatre heures et Orus une attestation en moins de 24 heures. Demandez si le délai court après réception d’un dossier complet, validation du risque ou paiement. Une promesse de rapidité ne vaut ni acceptation automatique ni couverture immédiate.
Sécuriser la souscription et conserver les preuves
Les professionnels dont la responsabilité décennale peut être engagée doivent être assurés avant l’ouverture du chantier concerné : artisans et entreprises, mais aussi, selon leurs missions, architectes, maîtres d’œuvre ou bureaux d’études. Le sous-traitant n’est pas soumis à la même obligation légale envers le maître d’ouvrage, mais reste responsable envers son donneur d’ordre, qui peut exiger une assurance adaptée.
Préparez les pièces demandées : justificatif d’immatriculation, description des activités, chiffre d’affaires réalisé ou prévisionnel, justificatifs d’expérience, contrats antérieurs et relevé de sinistralité si vous avez déjà été assuré. Signalez les interruptions d’assurance : une nouvelle souscription ne couvre pas automatiquement les anciens chantiers.
- Obtenez les conditions générales et particulières avant signature.
- Confirmez la date de prise d’effet et sa compatibilité avec l’ouverture du chantier.
- Contrôlez l’attestation : identité, assureur, numéro de contrat, activités, période et territoire couverts.
- Remettez l’attestation au maître d’ouvrage et joignez-la aux devis et factures concernés.
- Archivez contrat, attestations et procès-verbaux de réception.
La cessation d’activité du constructeur ou un changement d’assureur ne supprime pas, en principe, la garantie des chantiers valablement couverts à leur ouverture. En revanche, la défaillance de l’assureur soulève des questions distinctes : ne présumez pas qu’un nouvel assureur reprendra ses engagements. Pour arrêter votre choix, privilégiez donc un périmètre exact, une franchise supportable et une gestion identifiable, puis départagez les offres restantes par leur prix.