Un prêt immobilier après un arrêt pour dépression peut être accepté… ou assorti d’une exclusion ITT. Surprimes, refus, périmètre des garanties : les points à contrôler avant de signer.
Prêt immobilier et arrêt maladie pour dépression : l’exclusion ITT à vérifier avant de signer
By Samantha Soreil
Published on 2 octobre 2026 13h21
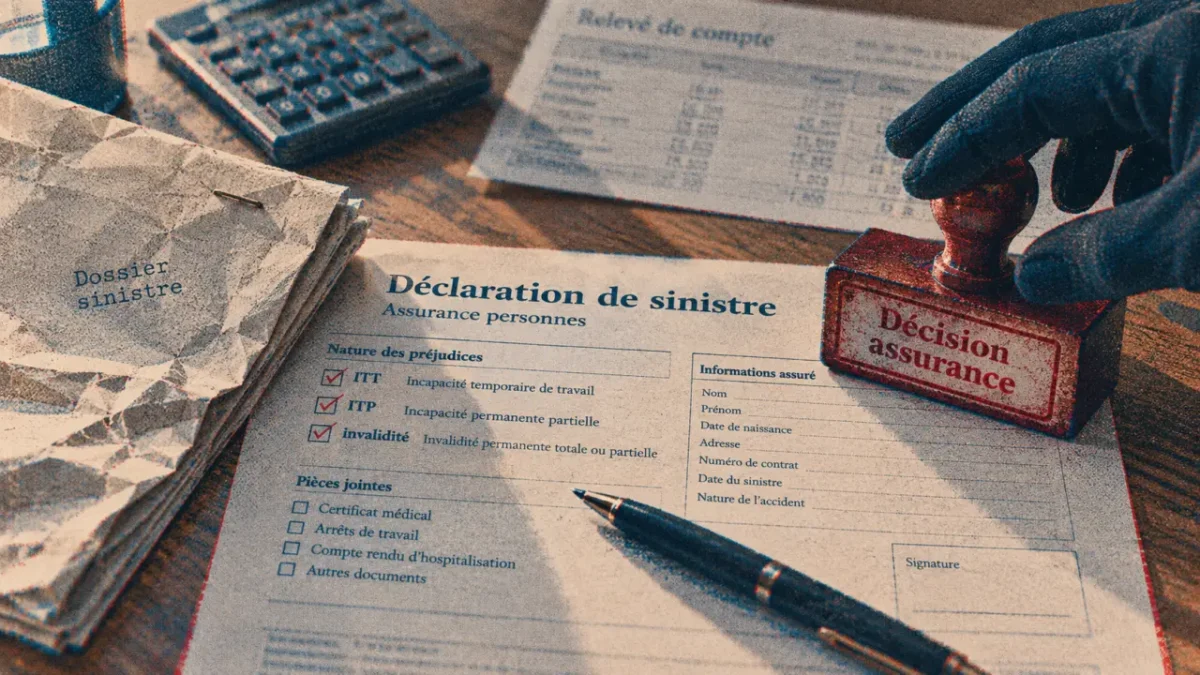
Un prêt immobilier après un arrêt maladie pour dépression reste possible, y compris après un épisode dépressif. Le point décisif ne concerne pas seulement l’accord de la banque, mais aussi l’acceptation et le contenu de l’assurance emprunteur. Selon le dossier, l’assureur peut proposer un tarif standard, appliquer une surprime, exclure les troubles psychiques de certaines garanties ou refuser la demande. Comprendre ces possibilités aide à financer son projet sans sous-estimer les limites de sa protection.
Prêt immobilier et dépression : distinguer la banque de l’assureur
La banque examine d’abord la capacité de remboursement : revenus actuels, stabilité professionnelle, épargne, apport, charges et montant de l’échéance. Un arrêt maladie en cours peut compliquer cette analyse si les revenus ont diminué ou si la reprise professionnelle reste incertaine. Le crédit n’est toutefois pas automatiquement impossible, notamment lorsque la situation financière est solide ou qu’un co-emprunteur dispose de revenus suffisants.
Assurance du prêt immobilier et documents médicaux : les explications de Maître Kovac
L’assurance emprunteur intervient sur un autre aspect. Selon les garanties souscrites, elle couvre le décès, la perte totale et irréversible d’autonomie, l’invalidité ou l’incapacité de travail. La dépression peut être considérée comme un risque aggravé de santé, surtout lorsqu’elle a entraîné des arrêts répétés, un suivi prolongé, un traitement en cours ou une hospitalisation. L’assureur évalue alors le risque de sinistre. Cette analyse ne détermine pas, à elle seule, la décision de la banque.
Un arrêt en cours n’a pas le même poids qu’un ancien épisode
Un arrêt maladie pour dépression au moment de la demande entraîne généralement une étude plus approfondie. L’assureur peut demander des informations sur l’ancienneté des troubles, la durée de l’arrêt, le traitement, le suivi médical et les conditions de reprise envisagées. Après une reprise durable, un ancien épisode doit également être déclaré si les questions posées le demandent. Son appréciation dépend alors de son contexte et de son évolution.
La distinction entre un épisode passager et une dépression chronique compte donc dans l’analyse. Le dossier ne se résume pas à un diagnostic : l’assureur examine la stabilité de la situation et les éléments médicaux demandés par son médecin conseil.
Questionnaire médical : déclarer exactement ce qui est demandé
Lorsqu’un questionnaire de santé est requis, il doit être rempli avec précision et bonne foi. Il ne faut ni minimiser un arrêt maladie ni transmettre spontanément des informations qui ne sont pas demandées. Les questions peuvent porter sur les arrêts de travail, les consultations, les traitements, les hospitalisations ou les affections suivies pendant une période déterminée. La réponse doit correspondre au libellé de chaque question et à la période visée.
Convention AERAS : vos droits pour assurer un prêt immobilier, Découvrez les règles officielles de la convention AERAS, notamment le droit à l’oubli et ses limites en cas de risque aggravé de santé.
Une omission ou une fausse déclaration peut avoir de lourdes conséquences. L’assureur pourrait remettre en cause la garantie, voire demander la nullité du contrat. Les informations médicales relèvent du secret médical et sont destinées au service médical de l’assureur, pas au conseiller bancaire chargé du financement.
Pourquoi la dépression est parfois qualifiée de maladie non objectivable
Une maladie non objectivable est une affection dont l’existence, l’intensité ou le retentissement fonctionnel ne reposent pas sur un examen unique et incontestable. Selon les contrats, les troubles psychiques peuvent entrer dans cette catégorie. Cette qualification explique la présence de clauses particulières, voire d’exclusions concernant les affections psychiques dans les garanties incapacité et invalidité.
Avant de signer, lisez les conditions générales et particulières. Une formule qui couvre le décès et l’invalidité, mais exclut la dépression en ITT, n’offre pas la même protection qu’un contrat qui inclut explicitement les affections psychiques. Vérifiez aussi si un rachat d’exclusion est possible, sous quelles conditions et à quel coût.
Tarif normal, surprime, exclusion ou refus : les quatre décisions possibles
Après l’étude médicale, l’assureur rend une décision individualisée. Une surprime augmente la cotisation pour tenir compte d’un risque jugé supérieur ; elle ne réduit pas, en principe, le capital assuré. Une exclusion limite directement le périmètre de protection. Le contrat au prix le plus bas n’est donc pas forcément le plus adapté à un emprunteur ayant connu une dépression.
| Décision de l’assureur | Effet sur le contrat | Point à contrôler |
|---|---|---|
| Acceptation au tarif standard | Garanties accordées sans majoration liée au dossier médical | Étendue réelle de l’ITT et de l’invalidité |
| Acceptation avec surprime | Cotisation plus élevée | Montant total sur la durée du prêt et garanties conservées |
| Acceptation avec exclusion | Certains sinistres, souvent psychiques, ne sont pas couverts | Clause exacte, possibilité de rachat et conséquences financières d’un arrêt |
| Refus | Pas de couverture auprès de cet assureur | Recherche d’une délégation, d’un contrat spécialisé ou examen AERAS |
Pour comparer une assurance emprunteur, ne regardez pas seulement la prime. Les définitions médicales, les exclusions, la franchise, la quotité et la durée d’indemnisation déterminent la protection réellement disponible lors d’un arrêt de travail. Un tarif attractif peut ainsi cacher une couverture limitée pour les troubles psychiques.
Arrêt de travail pour dépression : que couvrent l’ITT, l’ITP et l’invalidité ?
La garantie incapacité temporaire totale de travail (ITT) peut prendre en charge tout ou partie des échéances lorsque l’assuré est temporairement incapable d’exercer son activité, sous réserve des conditions contractuelles. L’indemnisation ne commence pas immédiatement : une franchise s’applique. Certains contrats prévoient, par exemple, une franchise de 90 jours, avec une indemnisation à partir du 91e jour.
La prise en charge dépend aussi de la quotité assurée. Pour un prêt souscrit à deux, une quotité de 50 % sur chaque emprunteur conduit en principe à une couverture limitée à la part assurée de la personne en arrêt. La durée d’indemnisation est souvent limitée, généralement à 3 ans, soit 1 095 jours d’arrêt maladie. Seul le contrat signé permet toutefois de confirmer cette durée.
Temps partiel thérapeutique et invalidité durable
L’incapacité temporaire partielle (ITP) peut intervenir lors d’une reprise en temps partiel thérapeutique, si le contrat le prévoit. Un exemple courant évoque une prise en charge de 50 %, mais ce niveau, les critères médicaux et la durée varient selon l’assurance. Une reprise, même progressive, peut donc modifier ou interrompre l’indemnisation. L’évolution de la situation doit être déclarée rapidement.
Si l’incapacité devient durable, la garantie invalidité peut prendre le relais selon le taux reconnu, les définitions retenues par l’assureur et les garanties souscrites. Une reconnaissance par la Sécurité sociale ne déclenche pas automatiquement une indemnisation identique par l’assurance de prêt. Chaque contrat applique ses propres règles d’évaluation.
Refus ou exclusion : les solutions pour assurer son crédit immobilier
La première démarche consiste à comparer plusieurs contrats. La délégation d’assurance permet de choisir une assurance différente de celle proposée par la banque, à condition de respecter le niveau de garanties exigé. Un courtier habitué aux risques aggravés de santé peut présenter le dossier à des assureurs dont les critères médicaux et les exclusions diffèrent.
La loi Lemoine peut supprimer le questionnaire de santé lorsque le montant assuré ne dépasse pas 200 000 € par emprunteur, que le prêt finance une résidence principale ou un usage mixte et que son remboursement intervient avant le 60e anniversaire de l’assuré. Pour un emprunt à deux, le plafond peut atteindre 400 000 € si chaque co-emprunteur est assuré dans cette limite. En dehors de ces conditions, le questionnaire peut rester demandé.
En cas de refus ou de conditions très restrictives, la convention AERAS prévoit un examen progressif des demandes d’assurance liées à un risque aggravé de santé. Le dossier peut passer à un deuxième puis à un troisième niveau d’examen. Si la solution proposée paraît contestable au regard du dispositif, la Commission de la Médiation AERAS peut être saisie.
Enfin, l’assurance emprunteur peut être changée après la signature du prêt. La comparaison entre assurance bancaire, délégation et contrat spécialisé doit porter sur la cotisation, les exclusions psychiques, la franchise, la quotité et les modalités d’indemnisation. Cette lecture complète permet de mieux sécuriser un projet immobilier après un arrêt maladie pour dépression.