La loi n’impose pas de plafond en chevaux pour un jeune conducteur. À 130 ch, le vrai frein vient souvent de l’assurance : devis, CV fiscaux et risques.
Un jeune conducteur peut-il avoir 130 ch ? La loi autorise, l’assurance décide
By Gwenn
Published on 28 septembre 2026 13h11
Un jeune conducteur peut-il avoir 130 ch ? La loi autorise, l’assurance décide
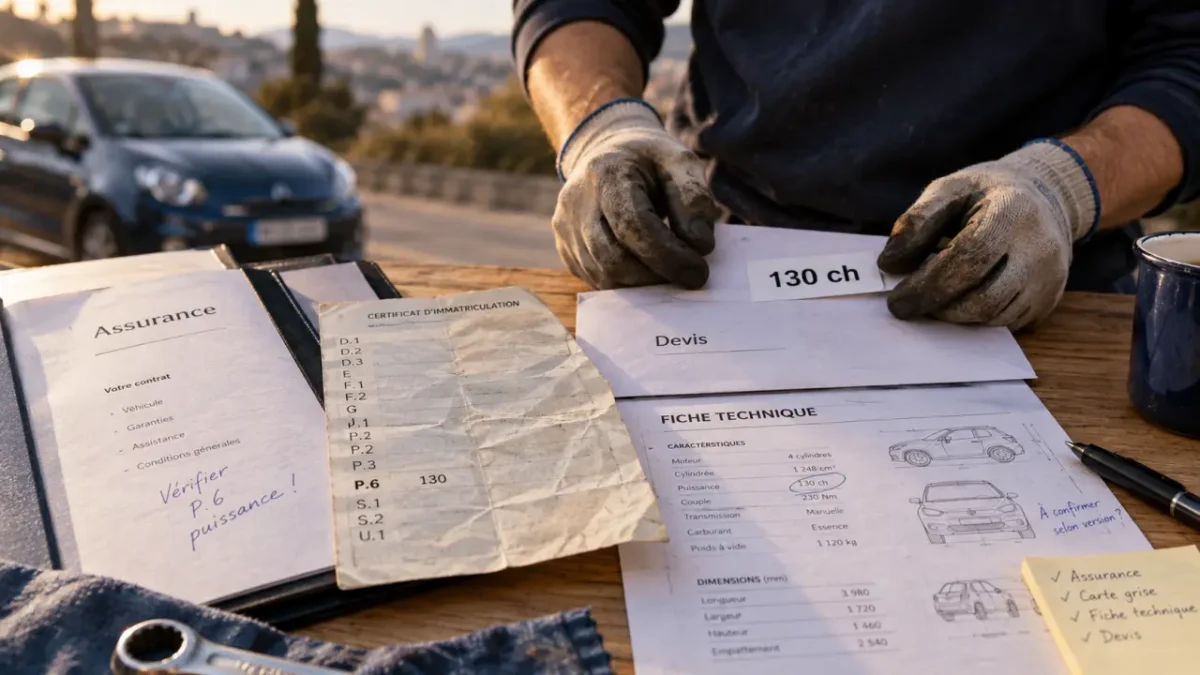
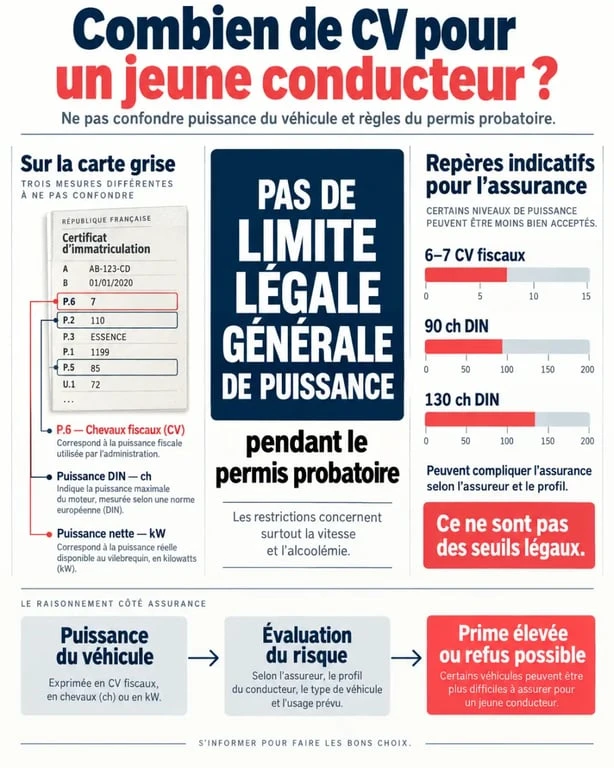
Un jeune conducteur peut légalement conduire une voiture de n’importe quelle puissance. Le permis probatoire ne fixe aucun plafond général en chevaux fiscaux ou en chevaux DIN. En pratique, la principale limite vient souvent de l’assurance. Dès 6 à 7 CV fiscaux, certains assureurs classent déjà le véhicule parmi les modèles plus risqués, ce qui réduit le choix des contrats et peut alourdir fortement la cotisation.
Pas de limite légale de puissance, mais des règles pendant le permis probatoire
Le Code de la route ne fixe pas de nombre maximal de chevaux fiscaux ou de chevaux DIN pour un jeune permis. Une voiture de 90 ch, 130 ch ou davantage reste donc autorisée à la conduite si son titulaire possède le permis correspondant. Une voiture sportive n’est pas interdite en elle-même à un conducteur novice.
Le permis probatoire entraîne toutefois des obligations spécifiques. Le disque A doit être apposé à l’arrière du véhicule et des limitations de vitesse plus basses s’appliquent. La période probatoire dure généralement 3 ans, ou 2 ans après la conduite accompagnée. Ces règles concernent le conducteur, pas la puissance du moteur.
Le droit de conduire ne garantit pas le droit d’être assuré facilement
Un assureur évalue le risque associé au conducteur novice et au véhicule choisi. Il peut accepter le dossier avec une prime élevée, limiter certaines garanties ou refuser de couvrir un modèle jugé trop puissant. Ce choix ne correspond pas à une interdiction légale. Il dépend de la politique de chaque compagnie et de son évaluation du risque.
Avant de signer un bon de commande ou de verser un acompte, demandez plusieurs devis avec l’immatriculation exacte du véhicule. Vous éviterez ainsi de découvrir après l’achat que l’assurance tous risques dépasse votre budget ou que les offres disponibles sont très rares.
Chevaux fiscaux et chevaux DIN : les deux chiffres à ne pas confondre
Pour savoir combien de CV peut avoir un jeune conducteur, il faut d’abord identifier l’unité utilisée. Les annonces automobiles indiquent souvent les chevaux DIN, tandis que les assureurs et l’administration peuvent aussi tenir compte des chevaux fiscaux.
Conduite supervisée dès 18 ans : règles et vitesses à respecter, Consultez les règles officielles de la conduite supervisée et les limitations de vitesse applicables aux conducteurs novices.
| Indication | À quoi elle correspond | Où la trouver | Conséquence principale |
|---|---|---|---|
| Chevaux fiscaux (CV) | Puissance administrative du véhicule | Case P.6 de la carte grise | Calcul de la carte grise et critère possible pour l’assurance |
| Chevaux DIN (ch) | Puissance réelle du moteur | Fiche technique, annonce ou documentation du véhicule | Indication plus directe des performances et de l’usage du véhicule |
| Puissance maximale nette | Puissance exprimée en kW, particulièrement utile pour l’électrique | Case P.2 de la carte grise | Repère technique complémentaire |
Les chevaux fiscaux ne sont pas une conversion exacte des chevaux DIN. Deux voitures affichant un nombre proche de CV fiscaux peuvent avoir des moteurs, un poids, une transmission et des performances très différents. La puissance fiscale sert notamment au calcul du certificat d’immatriculation. Les chevaux DIN renseignent plus directement sur la capacité d’accélération du véhicule.
Pourquoi la case P.6 mérite d’être vérifiée avant l’achat
La rubrique P.6 de la carte grise indique le nombre de CV fiscaux. C’est le premier chiffre à relever pour préparer un devis d’assurance et anticiper le coût de l’immatriculation. Ne vous limitez toutefois pas à cette donnée. Communiquez aussi le modèle précis, la finition, la motorisation et l’année du véhicule. Certains assureurs étudient l’ensemble de ces caractéristiques, et pas seulement la puissance administrative.
À partir de quelle puissance l’assurance devient-elle plus difficile ?
Il n’existe pas de seuil universel. Chaque assureur applique ses propres critères d’acceptation. Certains repères permettent néanmoins de situer un projet : une voiture de 6 à 7 CV fiscaux peut déjà être considérée comme puissante pour un jeune conducteur ; les tarifs tendent à augmenter au-delà de 90 ch DIN ; vers 130 ch DIN, certaines compagnies deviennent plus restrictives et les prix peuvent atteindre des niveaux très élevés.
Ces chiffres restent indicatifs. Une citadine de 7 CV, une berline lourde et une compacte sportive de puissance similaire sur le papier ne seront pas forcément tarifées de la même manière. L’assureur peut aussi prendre en compte la valeur du véhicule, son coût de réparation, son attractivité pour le vol, sa fréquence de sinistres et son niveau de performance.
Le fossé entre puissance affichée et puissance réellement exploitable
Le chiffre lu dans une annonce ne suffit pas à prévoir le comportement de la voiture. Une puissance modérée dans une carrosserie légère, avec une boîte réactive et un couple disponible très tôt, peut rendre les reprises plus vives qu’attendu. À l’inverse, un véhicule plus lourd peut paraître moins nerveux malgré davantage de chevaux.
Pour débuter, essayez la voiture dans plusieurs situations : démarrage en côte, insertion, manœuvre lente et freinage. La progressivité de l’accélérateur, la visibilité et le rayon de braquage influencent souvent davantage le confort quotidien que le seul total de chevaux.
Pourquoi la prime jeune conducteur grimpe avec une voiture puissante
La puissance est associée à un risque de sinistre potentiellement plus coûteux. Les accélérations sont plus franches, la vitesse peut être atteinte plus rapidement et les réparations sont parfois plus chères. La valeur du véhicule peut également augmenter le montant des dommages. Chez un conducteur peu expérimenté, ces facteurs s’ajoutent à la surprime jeune conducteur.
Cette surprime peut atteindre 100 % de la cotisation initiale la première année, puis 50 % la deuxième année et 25 % la troisième année, en l’absence de sinistre responsable. Elle disparaît après trois ans sans accident responsable. La conduite accompagnée peut réduire de moitié la surprime maximale mentionnée.
La puissance n’explique toutefois pas tout. L’âge, l’ancienneté du permis, le lieu de résidence, le stationnement, le kilométrage annuel, la formule choisie et le bonus-malus modifient aussi le tarif. Dans un exemple de profils comparables, une Renault Clio de 4 ch était proposée au tiers à partir de 349 €/an, contre 380 €/an pour un véhicule de 7 ch. Pour une Clio RS de 11 ch, l’écart pouvait approcher quatre fois le prix de la citadine de 4 ch.
Comparer des devis identiques, pas seulement des prix
Pour comparer les offres correctement, demandez les mêmes garanties : responsabilité civile, franchise, assistance, protection du conducteur, vol, incendie et véhicule de remplacement. Une offre au tiers est souvent la formule minimale la plus accessible, car elle inclut la responsabilité civile obligatoire. Elle ne rembourse cependant pas les dommages subis par votre propre voiture en cas d’accident responsable.
Choisir sa première voiture sans piéger son budget
Une première voiture adaptée doit être facile à conduire, mais aussi assurable et supportable financièrement pendant plusieurs années. Une citadine avec une motorisation raisonnable offre souvent un compromis intéressant entre prise en main, consommation, coût des pièces et accès aux contrats d’assurance.
- Vérifiez la case P.6 et les chevaux DIN avant toute visite ou réservation.
- Faites au moins trois devis avec les informations exactes du véhicule et votre date de permis.
- Calculez le coût global : carte grise, carburant ou recharge, entretien, pneus, stationnement et assurance.
- Adaptez la formule à la valeur réelle de la voiture plutôt que de choisir automatiquement le tous risques.
- Évitez les fausses déclarations sur le conducteur principal ou secondaire : elles peuvent compliquer l’indemnisation après un sinistre.
Si vous roulez peu, une assurance au kilomètre peut être étudiée. Si vous utilisez régulièrement la voiture d’un proche, le statut de conducteur secondaire doit être déclaré conformément au contrat. La meilleure stratégie consiste rarement à viser la puissance maximale accessible. Elle consiste à choisir un véhicule que vous pouvez assurer sereinement, maîtriser progressivement et conserver sans déséquilibrer votre budget.