Avant de repartir avec votre nouvelle voiture, assurez-la : la garantie doit prendre effet au moment de la remise des clés, sinon vous ne devez pas rouler, même pour quelques kilomètres.
Assurez votre voiture avant la remise des clés, même pour le trajet retour
By Morgane De Abrantes
Published on 14 octobre 2026 12h52
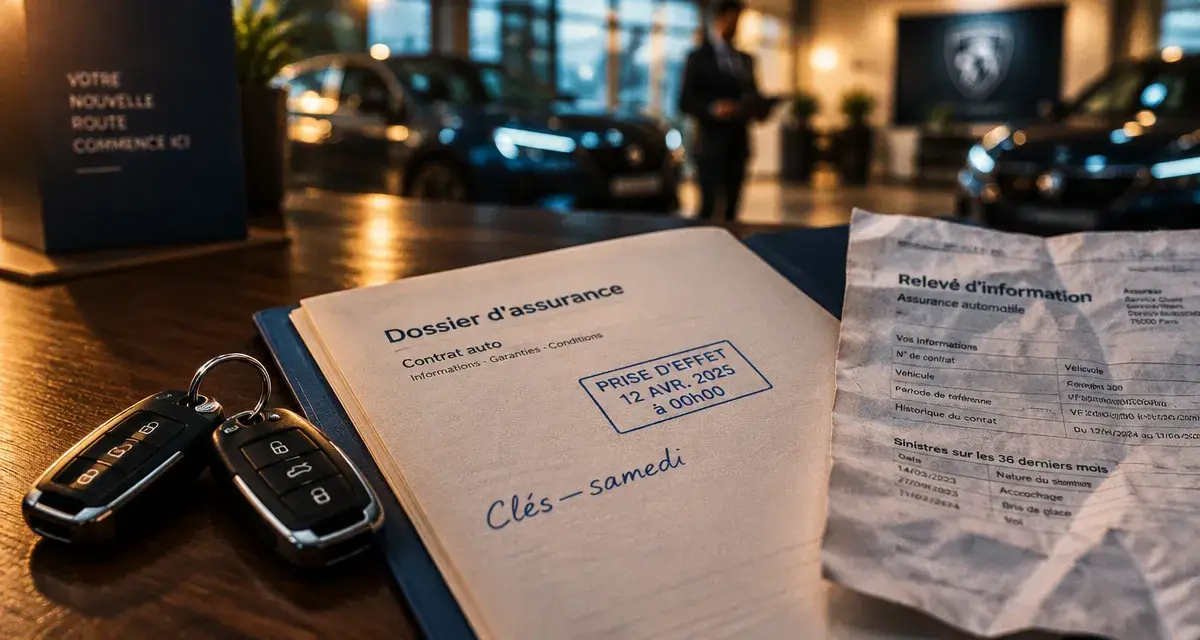
Combien de temps avez-vous pour assurer une voiture après son achat ? Il n’y a pas de délai de grâce si vous souhaitez la conduire. Le contrat doit prendre effet au plus tard au moment de la remise des clés, ou à la date de livraison si le véhicule vous est remis plus tard. Sans assurance responsabilité civile, vous ne devez pas prendre le volant, même pour quelques kilomètres jusqu’à votre domicile.
La bonne date n’est pas celle du paiement, mais celle où vous prenez le volant
Entre la signature, le virement, la date de cession et la livraison, plusieurs dates peuvent se succéder. Pour l’assurance auto, la date à retenir est celle à laquelle le véhicule est sous votre garde et peut circuler. Vous achetez une voiture le lundi, mais vous la récupérez le samedi ? Demandez une prise d’effet le samedi, avant le rendez-vous.
L’article L211-1 du Code des assurances impose une assurance de responsabilité civile pour tout véhicule terrestre à moteur destiné à circuler. Cette garantie minimale indemnise les dommages corporels et matériels que vous pourriez causer à d’autres personnes. Elle ne protège pas automatiquement votre voiture et ne couvre pas nécessairement vos propres blessures si vous êtes responsable.
Une continuité de couverture à organiser
La protection doit passer sans interruption du contrat du vendeur au vôtre. Une date imprécise, une souscription non validée ou une prise d’effet prévue le lendemain peut créer une période sans couverture au moment du départ, alors que vous connaissez encore peu le véhicule. Vérifiez donc la date et l’heure d’effet indiquées sur les documents transmis par l’assureur. Une demande de devis ne vaut pas confirmation de garantie.
Voiture neuve, occasion, particulier ou professionnel : les situations à distinguer
Le réflexe reste le même : préparer l’assurance avant de récupérer le véhicule. Les informations disponibles et la situation du vendeur varient toutefois selon le type d’achat.
| Situation | Moment à assurer | Point de vigilance |
|---|---|---|
| Voiture neuve chez un concessionnaire | Avant la livraison | Communiquer les caractéristiques du véhicule et la date de remise. |
| Occasion achetée à un particulier | Avant de repartir avec les clés | Ne pas compter sur le contrat du vendeur pour le trajet retour. |
| Occasion achetée à un garage | Avant le retrait ou la livraison | Demander si le véhicule sera livré, immatriculé et prêt à circuler. |
| Achat à distance | Avant le déplacement de récupération | Prévoir une solution si le véhicule doit rouler immédiatement. |
Le cas délicat de l’assurance du vendeur
Pour une voiture d’occasion vendue par un particulier, certains contrats restent théoriquement actifs jusqu’à minuit le jour de la vente. Cette possibilité ne doit pas être considérée comme une autorisation de rouler sous l’assurance du vendeur. Celui-ci peut résilier son contrat, modifier ses garanties ou ne pas bénéficier des conditions que vous imaginez.
Surtout, son contrat n’a pas été souscrit pour couvrir durablement votre usage du véhicule. L’acheteur a donc intérêt à disposer de son propre contrat dès la remise des clés. Il doit vérifier la prise d’effet et les garanties directement auprès de son assureur, plutôt que de se fier à la situation du vendeur.
Chez un professionnel, une assurance liée à l’activité peut encadrer certains déplacements avant la vente ou une livraison organisée. Elle ne remplace pas votre assurance personnelle une fois le véhicule remis. Demandez clairement les modalités du retrait et ne confondez pas la couverture du garage avec celle dont vous avez besoin en tant que nouveau conducteur.
Préparer la souscription avant le jour J
Une souscription peut parfois être finalisée le jour même. Anticiper évite toutefois les erreurs de saisie, les pièces manquantes et le choix précipité d’une formule inadaptée. Préparez idéalement votre dossier plusieurs jours avant la livraison. Une à deux semaines permettent de comparer les garanties et de faire corriger une information sur le véhicule.
Les documents et informations à réunir
L’assureur demandera généralement votre permis de conduire, un relevé d’information pour connaître votre bonus-malus et vos antécédents de sinistres, ainsi que les données du véhicule. Le certificat d’immatriculation sert à identifier précisément le modèle. Lorsqu’il n’est pas encore établi à votre nom, les éléments communiqués par le vendeur ou le bon de commande permettent souvent de préparer le contrat.
- La date et, si nécessaire, l’heure souhaitée de prise d’effet ;
- Le numéro d’immatriculation ou les caractéristiques exactes du véhicule ;
- Votre permis de conduire et votre relevé d’information ;
- Le certificat de cession pour une occasion, ou le bon de commande pour un véhicule neuf ;
- Le nom des conducteurs habituels et l’usage prévu : privé, trajets domicile-travail ou professionnel.
Avant de partir, assurez-vous que l’assureur a accepté le risque et que vous disposez d’une preuve de couverture. Vérifiez que la date d’effet correspond bien à la remise des clés ou à la livraison. Conservez aussi le certificat de cession, les coordonnées du vendeur et les documents du véhicule. Ils seront utiles pour les démarches d’immatriculation et en cas de contrôle.
Quel contrat choisir pour rentrer, puis rouler toute l’année ?
Le niveau de garantie ne se choisit pas uniquement selon le prix de la cotisation. Il dépend de la valeur de la voiture, de son mode de stationnement, de votre budget en cas de sinistre et du niveau de protection souhaité pour le conducteur et le véhicule.
- Au tiers : cette formule correspond au minimum légal et couvre principalement la responsabilité civile. Elle peut convenir si vous acceptez de financer vous-même les dommages causés à votre voiture après un accident responsable.
- Au tiers plus : elle ajoute souvent des garanties comme le vol, l’incendie ou le bris de glace. Le contenu exact varie selon les contrats. Vérifiez les franchises et les exclusions avant de souscrire.
- Tous risques : cette formule offre en principe une protection plus étendue pour votre véhicule, notamment dans davantage de situations où vous êtes responsable. Elle reste soumise aux franchises et aux exclusions prévues au contrat.
Une assurance au tiers protège donc d’abord les autres personnes et leurs biens. Elle ne suffit pas nécessairement à couvrir les dommages subis par votre véhicule ou vos propres blessures. Pour choisir, comparez le niveau de garantie avec la valeur de la voiture et la somme que vous pourriez assumer après un accident.
L’assurance temporaire : une solution de transition, pas un automatisme
Une assurance temporaire peut répondre à un achat imprévu, à un trajet retour ou à l’attente d’un contrat annuel. Elle est généralement proposée pour des durées de 1 à 90 jours. Vérifiez toutefois les conditions d’accès, les garanties incluses, les franchises et les exclusions. Une couverture courte n’est pas forcément équivalente à une formule annuelle.
Si vous comptez conserver la voiture, comparez directement plusieurs contrats durables. L’assurance temporaire peut dépanner pour le retour, mais elle ne remplace pas automatiquement une couverture adaptée à l’utilisation habituelle du véhicule.
Rouler sans assurance expose à bien plus qu’un simple contretemps
Conduire sans assurance constitue un délit. L’amende peut atteindre 3 750 €. Dans les conditions prévues pour une amende forfaitaire délictuelle, le montant est de 500 €, avec une majoration de 50 % au profit du Fonds de garantie des assurances obligatoires de dommages (FGAO), soit 750 € au total. Une immobilisation ou une mise en fourrière du véhicule peut aussi compliquer immédiatement votre achat.
Les conséquences peuvent aller jusqu’à une suspension du permis de conduire pendant 3 ans et à une interdiction de conduire certains véhicules pendant 5 ans maximum. Le risque le plus lourd apparaît en cas d’accident responsable. Les victimes doivent être indemnisées et le FGAO peut ensuite réclamer au conducteur non assuré les sommes versées. Les dommages corporels peuvent alors représenter une charge financière considérable.
La démarche la plus sûre consiste à comparer les garanties avant l’achat, à sélectionner la formule adaptée et à fixer la prise d’effet au moment de la remise des clés. Vous pouvez ainsi effectuer le trajet retour légalement, sans dépendre d’une couverture incertaine, avec un niveau de protection choisi en connaissance de cause.