L’assurance voiture 1 mois couvre vraiment un véhicule sur une période définie. Découvrez les garanties, le prix, l’éligibilité et pourquoi le “délai de 30 jours” ne crée pas une assurance temporaire.
Assurance voiture 1 mois : la solution ponctuelle, pas le faux délai de 30 jours
By Morgane De Abrantes
Published on 9 octobre 2026 18h27
Assurance voiture 1 mois : la solution ponctuelle, pas le faux délai de 30 jours
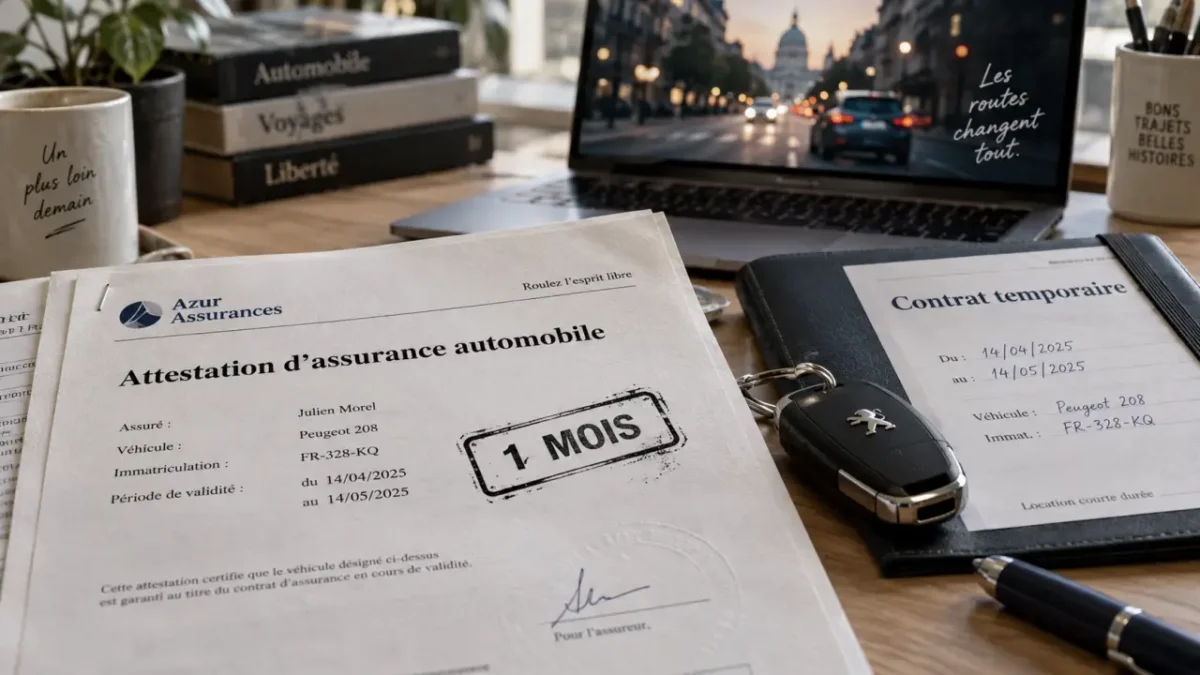
Une assurance voiture 1 mois existe bien. Ce contrat temporaire couvre un véhicule pendant une durée définie, généralement comprise entre 1 et 90 jours. Il peut servir à rapatrier une voiture achetée loin de chez soi, à assurer un véhicule entre deux contrats ou à effectuer un déplacement exceptionnel. Avant de souscrire, vérifiez votre éligibilité, les garanties incluses et l’alternative la plus adaptée à votre situation.
Une vraie assurance temporaire, pas un délai pour compléter un dossier
L’assurance auto temporaire 1 mois est un contrat à durée déterminée. Sa date de début et sa date de fin sont fixées au moment de la souscription. À l’échéance, la couverture cesse automatiquement. Il n’y a donc pas de reconduction tacite à résilier. Si vous continuez à utiliser la voiture, vous devez prévoir un contrat annuel ou une autre solution.
Cette formule comprend au minimum la responsabilité civile, autrement dit l’assurance au tiers obligatoire. Elle indemnise les dommages matériels et corporels causés à des tiers lorsque votre responsabilité est engagée. En revanche, elle ne prend pas en charge, par défaut, les réparations de votre propre véhicule après un accident responsable.
Le piège du prétendu « délai de 30 jours »
Un contrat temporaire ne doit pas être confondu avec le délai parfois accordé par un assureur classique pour transmettre certains justificatifs. Ce délai administratif ne transforme pas un contrat annuel incomplet en assurance auto d’un mois. Déclarer une situation inexacte, fournir des documents erronés ou utiliser ce délai pour obtenir une couverture que l’assureur n’aurait pas acceptée peut entraîner un refus de garantie et relever de la fraude à l’assurance.
L’assurance temporaire ne doit pas non plus servir à repousser indéfiniment le choix d’un contrat adapté. Elle répond à un besoin clairement limité dans le temps, comme un trajet de rapatriement, un mois de transition ou une mobilité exceptionnelle. Si la voiture reste dans votre usage habituel, organisez une couverture durable. Même immobilisé, un véhicule doit en principe rester assuré, au minimum au titre de la responsabilité civile.
Qui peut obtenir une assurance voiture 1 mois ?
Les critères varient selon les assureurs, mais les contrats temporaires s’adressent généralement à des conducteurs expérimentés. Les conditions fréquemment appliquées prévoient un âge compris entre 21 et 75 ans et un permis détenu depuis plus de 2 ans. Un jeune conducteur, une personne titulaire d’un permis récent ou un profil avec un malus important peut donc essuyer un refus. Le tarif peut aussi être sensiblement plus élevé.
Les informations à préparer avant de demander un devis
Une souscription en ligne ou en agence est plus simple lorsque les documents sont réunis à l’avance. L’assureur doit identifier le conducteur, le véhicule et le risque à couvrir. Selon le dossier, il peut également demander un relevé d’information pour vérifier l’historique d’assurance et le bonus-malus.
- une pièce d’identité en cours de validité ;
- le permis de conduire ;
- le certificat d’immatriculation du véhicule ;
- les dates exactes de début et de fin de couverture ;
- un relevé d’information si l’assureur le demande.
Relisez attentivement l’identité du conducteur déclaré. Si un proche conduit habituellement le véhicule sans être déclaré lorsque le contrat l’exige, une difficulté peut apparaître lors d’un sinistre. Pour une voiture prêtée, la garantie prévue par l’assurance du propriétaire est souvent plus pertinente qu’un contrat temporaire souscrit dans l’urgence.
Garanties, franchise et prix : ce que couvre réellement un mois
La formule de base est habituellement une assurance au tiers. Des options peuvent renforcer la protection, notamment le bris de glace, le vol, l’incendie, les catastrophes naturelles ou les dommages corporels. Leur disponibilité dépend du véhicule, du profil du conducteur et de l’assureur. Une offre temporaire n’équivaut donc pas automatiquement à une assurance tous risques.
Avant de payer, contrôlez le montant de la franchise, les exclusions, les pays couverts et l’assistance. Pour un déplacement hors de France, vérifiez la zone géographique prévue au contrat. Ne supposez pas que la couverture s’étend à tous les pays européens ou au-delà sans confirmation écrite.
| Durée de couverture | Fourchette tarifaire constatée | Usage typique |
|---|---|---|
| 1 à 3 jours | 15 € à 30 € | Trajet unique ou rapatriement |
| 1 semaine | 30 € à 60 € | Déplacement ponctuel |
| 1 mois | 50 € à 150 € | Transition ou besoin temporaire identifié |
| 3 mois | 150 € à 400 € | Situation provisoire plus longue |
Ces montants sont indicatifs. Le tarif dépend notamment de l’âge, de l’ancienneté du permis, du bonus-malus, de la valeur et de la puissance du véhicule, de la zone de circulation, des garanties choisies et de la durée du contrat. Au prorata, une couverture courte coûte souvent plus cher qu’un contrat annuel. Les frais de gestion sont répartis sur peu de jours et le risque est évalué pour un besoin ponctuel.
Assurance temporaire ou autre formule : choisissez selon l’usage
L’assurance voiture 1 mois est pratique, mais elle n’est pas toujours la meilleure réponse. Commencez par préciser à qui appartient le véhicule, qui le conduit, combien de kilomètres seront parcourus et combien de temps la situation doit durer. Ces éléments permettent de comparer la formule temporaire avec les garanties déjà disponibles.
| Situation | Solution à examiner en priorité | Pourquoi |
|---|---|---|
| Achat d’une voiture à rapatrier | Assurance temporaire | La période et le trajet sont limités. |
| Prêt par un proche | Garantie prêt de volant | Elle peut déjà être prévue au contrat du propriétaire. |
| Location auprès d’un professionnel | Assurance du loueur | La couverture est généralement intégrée, avec franchises à vérifier. |
| Voiture utilisée rarement toute l’année | Assurance au kilomètre | Elle peut réduire la cotisation jusqu’à 30 % selon la formule. |
| Besoin durable ou quotidien | Contrat annuel classique | Il est souvent plus cohérent et mieux modulable. |
Pour un prêt de volant, vérifiez les conditions précises. Certains contrats excluent les conducteurs novices ou appliquent une franchise majorée. À titre d’exemple, une franchise peut atteindre 750 € avec un permis de plus de 3 ans et 1 500 € avec un permis de moins de 3 ans. Une prime moins élevée ne doit pas masquer un reste à charge important en cas d’accident.
Souscrire vite sans oublier les contrôles essentiels
La souscription peut se faire en agence ou entièrement en ligne. Comparez plusieurs propositions à garanties équivalentes plutôt que de retenir uniquement le prix d’appel. Après avoir choisi un devis, renseignez exactement les informations sur le conducteur et le véhicule, transmettez les pièces demandées, puis vérifiez la date et l’heure de prise d’effet avant de prendre la route.
- Définissez la durée exacte et les pays dans lesquels vous allez circuler.
- Choisissez le niveau de garanties adapté à la valeur du véhicule et au trajet prévu.
- Contrôlez les exclusions, l’assistance et les franchises.
- Conservez l’attestation d’assurance et les conditions particulières du contrat.
- À l’échéance, mettez en place une nouvelle couverture si le véhicule reste à votre disposition.
En cas d’accident pendant le mois assuré
Un sinistre survenu pendant la période de validité doit être déclaré à l’assureur dans les délais prévus au contrat. Joignez les éléments utiles, comme le constat, les photos, les coordonnées des personnes impliquées et la description des circonstances. Le caractère temporaire du contrat ne dispense pas de cette procédure.
Selon la responsabilité retenue et les règles prévues au contrat, l’événement peut avoir une incidence sur votre historique d’assurance et votre bonus-malus. Cette conséquence mérite d’être prise en compte avant de choisir une formule minimale. Une couverture courte répond à une situation précise, mais elle ne réduit pas les obligations liées à un sinistre.