Carte grise et assurance : les bons documents, dans le bon ordre
Assurer avant l’immatriculation, oui—mais avec les bonnes pièces. Carte grise, contrat, FVA et Mémo Véhicule Assuré : l’ordre des démarches pour éviter les blocages et déclarer correctement les conducteurs.
Vous pouvez assurer une voiture avant de recevoir sa carte grise définitive, mais vous devez disposer de documents permettant de l’identifier. À l’inverse, une demande d’immatriculation suppose que le véhicule soit assuré. Quant aux noms figurant sur la carte grise et le contrat, ils peuvent différer si l’assureur accepte la situation et connaît le conducteur réel.
Assurer puis immatriculer : l’ordre qui évite les blocages
La carte grise identifie le véhicule et son titulaire administratif. L’assurance couvre les risques prévus au contrat. Ces deux fonctions sont complémentaires : un certificat d’immatriculation ne prouve pas que vous êtes assuré, et un contrat d’assurance ne remplace pas les documents nécessaires pour circuler.
Testez vos connaissances sur la carte grise et l’assurance
Répondez aux six questions. Un retour vous est donné dès que vous choisissez une réponse.
Score : 0 / 6Progression : 0 / 6
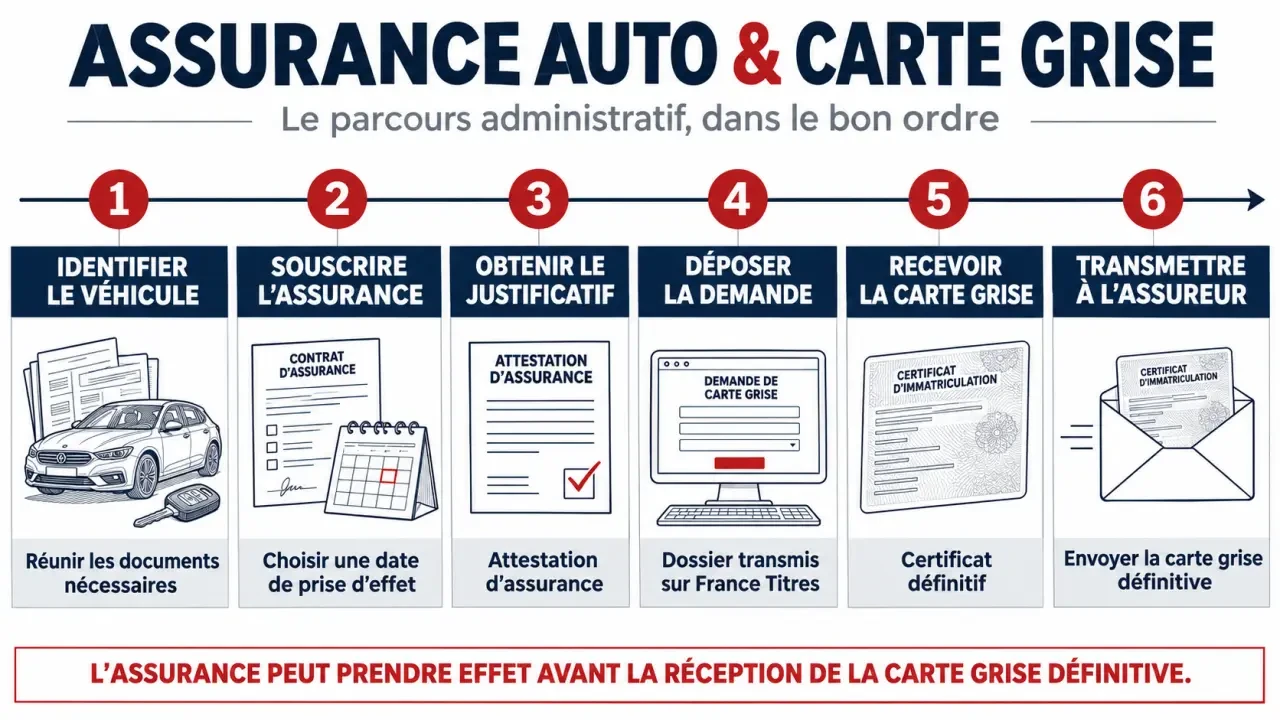
Pour demander une carte grise, vous devez certifier que le véhicule bénéficie d’une assurance et que son titulaire dispose du permis correspondant. Des justificatifs peuvent être réclamés pendant l’instruction. Il faut donc organiser la couverture avant de déposer le dossier, et surtout avant de prendre le volant.
Récupérez les documents du véhicule et demandez un devis.
Faites confirmer la souscription et la date exacte de prise d’effet des garanties.
Déposez votre demande sur France Titres, le service connu sous le nom d’ANTS, ou auprès d’un professionnel habilité.
Transmettez ensuite la carte grise définitive à l’assureur pour actualiser le contrat.
La responsabilité civile, couramment appelée assurance au tiers, constitue la couverture minimale obligatoire. Elle indemnise les dommages causés à autrui, mais pas nécessairement vos propres blessures ni les dégâts subis par votre voiture.
Cette obligation concerne aussi les scooters. Ne supposez pas non plus qu’un véhicule stationné dans un garage ou simplement en panne peut rester sans assurance : l’absence d’utilisation ne suffit pas à supprimer l’obligation. Une éventuelle dispense dépend de son état réel, à faire vérifier avant toute résiliation.
Sans carte grise définitive, partez des documents disponibles
Ne pas avoir encore de carte grise à son nom n’équivaut pas à n’avoir aucun document. L’assureur doit pouvoir identifier le véhicule, connaître ses caractéristiques et vérifier les conditions de souscription. Son accord n’est donc jamais automatique.
Étapes administratives entre carte grise et assurance automobile
Votre situation
Documents utiles à présenter
Point à vérifier
Voiture d’occasion achetée récemment
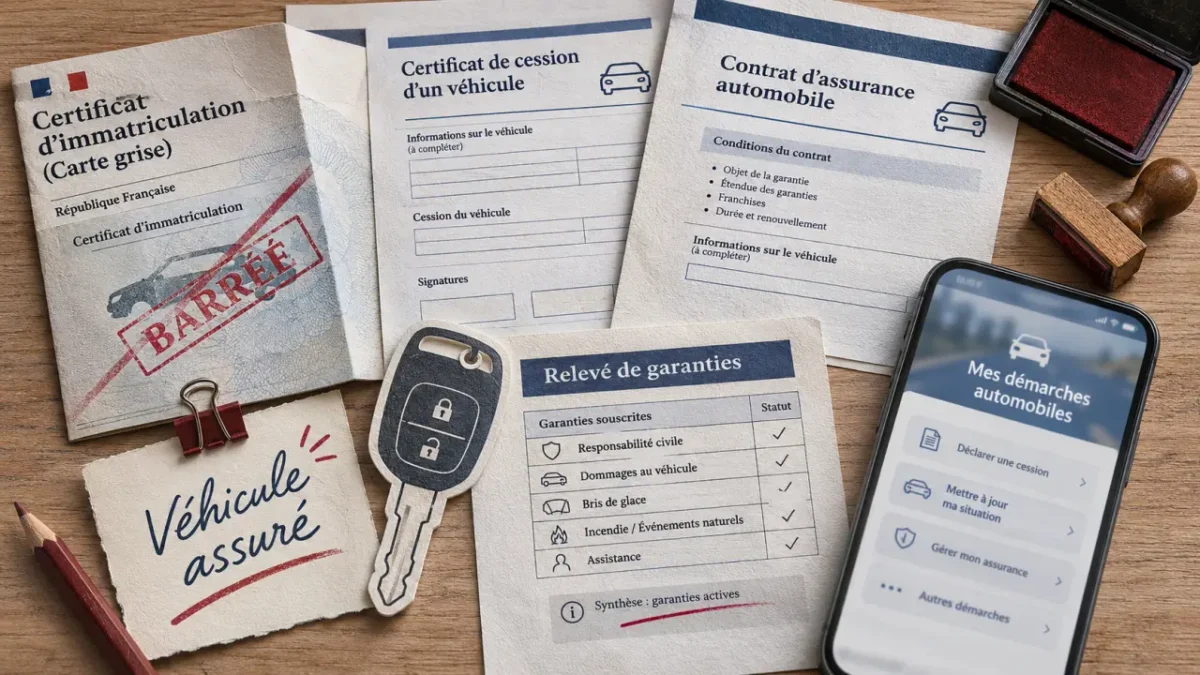
Ancienne carte grise barrée et certificat de cession
Prise d’effet de l’assurance avant le trajet de retour
Véhicule neuf
Facture, caractéristiques techniques, numéro VIN et CPI lorsqu’il est disponible
Conditions d’assurance avant l’immatriculation définitive
Carte grise perdue
Copie éventuelle, immatriculation et justificatifs de la démarche de duplicata
Pièces acceptées par l’assureur
Véhicule sans aucun titre disponible
Justificatifs de provenance et éléments d’identification
Possibilité de régulariser l’immatriculation avant tout achat ou déplacement
Le numéro VIN, ou numéro de série, permet d’identifier le véhicule indépendamment de son immatriculation. Il figure au champ E de la carte grise. Pour une voiture neuve, le vendeur peut communiquer les éléments nécessaires à l’assureur avant la livraison. Le certificat provisoire d’immatriculation, ou CPI, permet ensuite de circuler dans les limites indiquées par ce document.
Une couverture provisoire peut servir de radeau entre l’achat et la régularisation administrative : elle doit relier deux étapes clairement identifiées, pas vous laisser dériver sans échéance. Avant de l’accepter, notez sa date de fin, les justificatifs encore attendus et la personne chargée de transmettre l’immatriculation définitive. Vous éviterez ainsi une rupture de garantie pendant que le dossier avance.
Une assurance temporaire est un contrat à durée limitée ; elle n’est pas obligatoire dès qu’une carte grise définitive manque. Un contrat classique peut parfois démarrer avec des justificatifs provisoires. Une durée d’environ un mois peut être proposée, mais seules les dates inscrites au contrat font foi.
Préparer les justificatifs et comprendre le Mémo Véhicule Assuré
Deux dossiers à constituer, avec des pièces communes
Pour l’assurance, préparez généralement votre permis, les documents d’identification du véhicule et votre relevé d’information si vous avez déjà été assuré. Déclarez également l’usage prévu, le lieu de stationnement et les conducteurs. La liste exacte varie selon la compagnie et votre situation.
Pour l’immatriculation d’un véhicule d’occasion, les principales pièces à réunir sont les suivantes :
Une pièce d’identité et un justificatif de domicile conforme aux exigences de la démarche.
L’ancienne carte grise barrée, datée et signée.
Le certificat de cession et la demande de certificat d’immatriculation lorsqu’elle est requise.
Le contrôle technique valide lorsque le véhicule y est soumis.
Les justificatifs de permis et d’assurance si le service instructeur les demande.
Pour un véhicule neuf ou importé, des documents supplémentaires peuvent être nécessaires : facture, certificat de conformité ou justificatif fiscal selon le cas. Utilisez la liste correspondant à votre démarche sur France Titres plutôt qu’une checklist d’occasion appliquée indistinctement.
Le mémo ne remplace pas le contrat
Depuis le 1er avril 2024, la carte verte et la vignette ont été supprimées pour les véhicules immatriculés concernés. Les forces de l’ordre vérifient l’assurance en consultant le Fichier des Véhicules Assurés, ou FVA. L’assureur remet un Mémo Véhicule Assuré récapitulant notamment les références du contrat et du véhicule.
Ce mémo vaut présomption d’assurance pendant les 15 jours suivant la prise d’effet du contrat, notamment le temps de l’alimentation du fichier. Cela ne signifie pas que votre assurance expire au quinzième jour. Conservez-le, mais vérifiez les garanties, exclusions et dates de couverture dans les documents contractuels. Pour l’immatriculation, transmettez précisément la pièce demandée par le service instructeur.
Des noms différents sont possibles, pas des déclarations approximatives
Le titulaire de la carte grise, le propriétaire, le souscripteur et le conducteur ne sont pas nécessairement la même personne. La carte grise est un titre administratif, pas à elle seule un titre de propriété. En location avec option d’achat, par exemple, l’organisme financeur reste propriétaire selon les conditions du contrat.
Le souscripteur signe le contrat et s’engage notamment à payer les cotisations.
Le conducteur principal utilise habituellement le véhicule selon la définition retenue par l’assureur.
Le conducteur secondaire est déclaré pour un usage moins fréquent, conformément au contrat.
Un parent peut ainsi demander à assurer une voiture utilisée par son enfant, mais il doit annoncer clairement qui la conduit au quotidien. Déclarer le parent comme conducteur principal uniquement pour réduire la prime expose à une fausse déclaration. Demandez une confirmation écrite de l’acceptation lorsque les identités diffèrent.
Une déclaration inexacte peut entraîner une réduction d’indemnisation ou, lorsqu’elle est intentionnelle et que les conditions légales sont réunies, la nullité du contrat. Signalez donc rapidement tout changement de conducteur habituel, d’adresse ou d’usage, selon les modalités contractuelles.
Choisir les garanties et réagir à un refus d’assurance
Pour l’immatriculation, une formule tous risques n’est pas exigée : la responsabilité civile suffit sur le plan de l’obligation d’assurance. Le choix doit néanmoins tenir compte de la valeur du véhicule et de votre capacité à financer sa réparation ou son remplacement.
Au tiers : couverture minimale des dommages causés aux autres.
Intermédiaire : garanties supplémentaires, souvent contre le vol, l’incendie ou le bris de glace, selon l’offre.
Tous risques : protection plus étendue du véhicule, notamment pour certains accidents responsables, avec exclusions et franchises.
Comparez aussi la garantie du conducteur, l’assistance et les franchises. Pour un véhicule financé ou loué, vérifiez les exigences du contrat de financement.
En cas de refus, demandez si le blocage concerne les pièces manquantes, les titulaires différents ou votre profil. Un autre assureur peut accepter le dossier. Si vous ne parvenez pas à obtenir la responsabilité civile obligatoire, le Bureau central de tarification peut être saisi selon une procédure encadrée.
Ne circulez jamais en attendant une réponse : le défaut d’assurance constitue un délit et peut entraîner des sanctions ainsi que le remboursement personnel des sommes versées aux victimes. Un devis ou une demande en cours ne vaut pas couverture.
Morgane De Abrantes est juriste spécialisée en droit social et germanophone. Curieuse et active, elle s'intéresse à la matière juridique au sens large (droit des contrats, droit bancaire) et enrichit son expérience professionnelle par des missions dans différents domaines (enseignement, rédaction, consulting).