Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties
La banque évalue si l’entreprise remboursera sans fragiliser la trésorerie : CAF/EBE, endettement, BFR, fonds propres, cohérence du projet, plan de trésorerie et garanties.
Avant d’accorder un prêt professionnel, la banque vérifie surtout si l’entreprise pourra rembourser sans fragiliser sa trésorerie. Elle examine la rentabilité, l’endettement, les fonds propres, la crédibilité du projet et les garanties proposées. Aucun indicateur ne suffit à lui seul : un bon chiffre d’affaires ne compense pas nécessairement des encaissements trop tardifs ou des échéances trop lourdes.
1. Un projet cohérent avec le montant et la durée du crédit
Un prêt professionnel finance un besoin lié à l’activité : équipement, reprise d’entreprise, locaux ou développement. Le premier contrôle porte sur l’adéquation entre le besoin réel et le financement demandé. La banque veut comprendre ce que l’argent permettra de produire, d’économiser ou de vendre, et à quelle échéance.
Calcul des indicateurs de financement professionnel
Renseignez vos données annuelles pour obtenir une première lecture de quelques indicateurs couramment examinés lors d’une demande de prêt professionnel.
Résultats indicatifs
Capacité d’autofinancement (CAF)
—
Résultat net + amortissements + dotations aux provisions
La CAF estimée représente une ressource théorique disponible pour financer l’activité et rembourser les emprunts.
Durée théorique de remboursement
—
Dettes financières ÷ CAF annuelle
Cet indicateur rapporte l’encours financier à la CAF annuelle, sans tenir compte de tous les flux futurs.
Poids des remboursements de capital
—
Remboursements annuels de capital ÷ CAF × 100
Il compare les remboursements annuels de capital à la CAF estimée ; les intérêts et les autres besoins de trésorerie doivent aussi être considérés.
Endettement relatif
—
Dettes financières ÷ capitaux propres × 100
Ce ratio met en regard les dettes financières et les capitaux propres ; il dépend notamment de la structure du bilan.
Besoin en fonds de roulement (BFR) simplifié
—
Stocks + créances clients − dettes fournisseurs
Un BFR positif indique ici un besoin de financement d’exploitation ; un BFR négatif traduit un financement provenant notamment des dettes fournisseurs.
Couverture des intérêts
—
EBE ÷ charges financières
Ce multiple rapporte l’EBE aux charges financières saisies. Il ne représente pas à lui seul la trésorerie disponible.
À retenir :
les repères d’analyse varient selon le secteur, la structure financière et l’établissement bancaire. Ils ne constituent pas des seuils automatiques d’acceptation. Un résultat positif ne suffit pas à déterminer le montant empruntable : la banque examine également le prévisionnel, la trésorerie, les garanties, l’objet du financement et la capacité globale de remboursement.
Les calculs sont pédagogiques et fondés uniquement sur les montants renseignés. Les ratios sont à interpréter avec les données comptables pertinentes et la situation de l’entreprise.
Un matériel durable, un achat immobilier et un besoin saisonnier de trésorerie ne s’analysent pas de la même façon. La durée du crédit doit rester cohérente avec l’usage financé. Un prêt immobilier professionnel peut ainsi s’inscrire sur 15 à 20 ans selon le dossier : il serait trompeur de lui appliquer les mêmes repères qu’à un financement courant.
Le dirigeant compte également. Son expérience, sa connaissance du marché, les compétences de son équipe et la dépendance envers quelques clients influencent l’évaluation. En création, sans historique comptable, la banque s’appuie davantage sur ces éléments, l’étude de marché et les preuves commerciales : contrats, commandes ou engagements crédibles.
Un accompagnateur peut jouer le rôle de tuteur du projet : non pas garantir sa réussite, mais aider à repérer ses points de flexion. Avec un expert-comptable ou un réseau d’accompagnement, identifiez l’hypothèse qui ferait dérailler le remboursement — ouverture retardée, client principal perdu, marge insuffisante — puis chiffrez une parade. Cette démonstration de pilotage est plus convaincante qu’un prévisionnel uniquement optimiste.
2. Des ressources suffisantes pour payer les échéances
La CAF et l’EBE : deux lectures complémentaires
La capacité d’autofinancement, ou CAF, représente les ressources potentielles générées par l’activité. Elle se calcule notamment à partir du résultat net, corrigé des charges et produits sans incidence monétaire et de certains éléments de cession. Elle ne correspond donc pas au solde du compte bancaire.
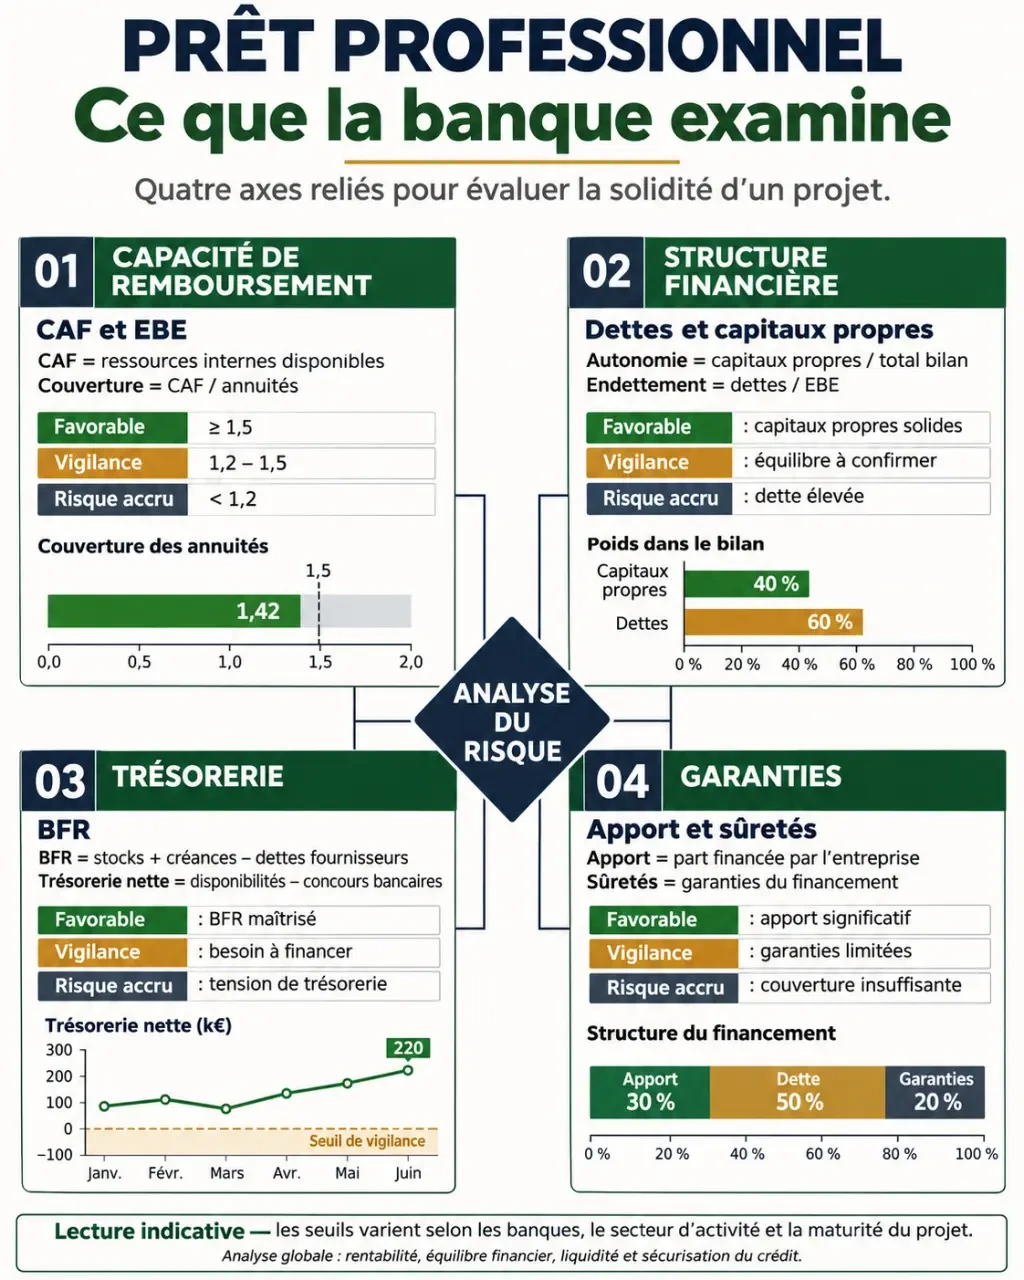
Infographie sur ce que regarde la banque pour un prêt professionnel : CAF, endettement, BFR, apport et garanties
Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de dotations aux provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements. Pour 1 000 000 € de chiffre d’affaires, cela représente 6,5 %. Le repère d’environ 5 % parfois utilisé reste dépendant du secteur et ne constitue pas une condition universelle.
L’excédent brut d’exploitation, ou EBE, renseigne sur la performance de l’exploitation avant notamment amortissements, financement et impôt sur les bénéfices. La banque observe sa tendance, mais aussi la stabilité des marges : une progression du chiffre d’affaires accompagnée d’une baisse de rentabilité appelle des explications.
Des ratios à interpréter, pas des verdicts automatiques
Indicateur
Calcul
Repères de lecture
Durée théorique de remboursement
Dettes financières / CAF annuelle
Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : vigilance ; au-delà de 10 ans : risque accru.
Poids des remboursements
Remboursements annuels de capital / CAF
Un niveau inférieur à 50 % constitue un repère prudent dans certaines analyses.
Couverture des intérêts
EBE / charges financières
Supérieur à 8 : solide ; entre 2 et 8 : intermédiaire ; inférieur à 2 : fragile.
Ces repères ne sont pas des seuils d’acceptation communs à toutes les banques. La durée théorique ne désigne pas la durée contractuelle du prêt. La banque complète ces ratios par les échéances existantes et nouvelles, intérêts compris, les investissements nécessaires et les besoins de trésorerie. Multiplier simplement la CAF par le nombre d’années ne suffit donc pas à déterminer le montant empruntable.
3. Des fonds propres et une trésorerie capables d’absorber les imprévus
Les capitaux propres comprennent notamment le capital, les réserves et les résultats accumulés. Ils montrent quelle part du risque repose sur l’entreprise et ses associés. Le ratio dettes financières / capitaux propres × 100 mesure l’endettement relatif : 200 000 € de dettes pour 500 000 € de capitaux propres donnent 40 %.
Une grille indicative considère parfois un niveau inférieur à 30 % comme favorable, de 30 % à 75 % comme intermédiaire, et supérieur à 75 % comme plus risqué. Là encore, le secteur et la structure du bilan changent l’interprétation. Ce ratio n’est pas le taux d’effort appliqué à un particulier.
L’apport personnel renforce le dossier. Un objectif de 25 % à 30 % du besoin total peut servir de préparation, soit 25 000 € à 30 000 € pour un projet de 100 000 €. Ce n’est ni un minimum légal ni une exigence systématique. Emprunter sans apport reste envisageable, mais exige généralement d’autres éléments rassurants.
La banque vérifie aussi le besoin en fonds de roulement : BFR simplifié = stocks + créances clients − dettes fournisseurs. Une entreprise rentable peut manquer d’argent si ses clients paient après ses fournisseurs. Un BFR négatif peut au contraire refléter des encaissements rapides, sans être automatiquement un signe de difficulté.
Le plan de trésorerie mensuel de la première année doit intégrer ces décalages, la saisonnalité, les taxes et les échéances. Les relevés bancaires permettent de confronter les prévisions aux pratiques : découverts persistants, rejets ou incidents inexpliqués peuvent inquiéter.
4. Des justificatifs qui rendent les prévisions vérifiables
Le business plan relie le marché, la stratégie commerciale et les chiffres. Un prévisionnel sur 3 ans doit expliquer ses hypothèses : volumes vendus, prix, marge, recrutements et délais de paiement. Présentez aussi un scénario moins favorable pour montrer la résistance du projet.
Identité et structure : pièce d’identité, justificatif de domicile, statuts, extrait K-bis selon la situation, répartition du capital et identité des associés.
Entreprise existante : bilans, comptes de résultat des 3 derniers exercices si disponibles, situation comptable récente, relevés bancaires et échéanciers des emprunts.
Projet : étude de marché, prévisionnel, plan de financement, plan de trésorerie, devis et justificatifs de l’apport.
Création ou reprise : parcours du porteur, pièces commerciales et, pour une reprise, comptes de l’activité ciblée et justification du prix.
La liste exacte varie selon l’établissement. Avant le dépôt, vérifiez surtout la concordance des montants : devis, apport, emprunt et trésorerie de départ doivent raconter la même histoire.
5. Des garanties proportionnées et des réponses aux points faibles
La banque peut demander un nantissement sur un actif, une hypothèque sur un bien immobilier ou une caution personnelle. Cette dernière engage le patrimoine de la caution dans les limites du contrat : montant, durée et conditions méritent une lecture attentive. Un organisme de garantie peut aussi intervenir, sous conditions d’éligibilité.
L’assurance emprunteur couvre certains événements prévus au contrat, comme le décès ou l’invalidité ; elle ne remplace pas une garantie contre toute défaillance économique. Comparez les exclusions, franchises, quotités et coûts, pas seulement la cotisation.
Un refus peut venir d’une CAF insuffisante, de fonds propres trop faibles, d’incidents bancaires ou d’hypothèses peu crédibles. Demandez quel point bloque avant de redéposer le dossier. Selon le besoin, un crédit-bail pour le matériel, l’affacturage pour certaines créances ou un prêt d’honneur peuvent compléter le montage.
Enfin, comparez les offres sur leur coût global, leur durée et les engagements demandés. Un accord de principe n’est pas un déblocage de fonds : la signature, la constitution des garanties et les justificatifs prévus doivent encore être réunis.