Pour assurer un garage en location, le bail fixe vos obligations : vérifier la dépendance déclarée, distinguer responsabilité locative, dommages et contenu. L’assurance auto ne couvre pas forcément le garage ni les biens stockés.
Assurer un garage en location : le bail engage, l’assurance auto ne suffit pas
By Caroline
Published on 19 novembre 2026 13h51
Un garage loué avec votre résidence principale doit être couvert au titre des risques locatifs applicables au logement. Loué seul, il relève surtout des exigences du bail : l’assurance n’est pas systématiquement imposée par la loi, mais votre responsabilité reste engagée. Pour assurer un garage en location, commencez donc par vérifier le contrat de location, puis faites confirmer sa couverture par votre assureur. L’assurance du propriétaire ou celle de votre voiture ne remplace pas cette vérification.
Le bail détermine vos obligations, pas seulement le type de garage
Garage loué avec le logement ou par contrat séparé
Lorsqu’un garage constitue une annexe d’un logement loué comme résidence principale, l’assurance des risques locatifs doit tenir compte de cette annexe. Vérifiez qu’elle figure bien parmi les dépendances assurées. Sa présence dans le bail ne signifie pas qu’elle a été automatiquement déclarée à l’assureur.
Pour un garage loué indépendamment d’un logement, il n’existe pas d’obligation générale d’assurance identique à celle d’une location d’habitation principale. Le bail peut toutefois imposer une assurance et la remise d’une attestation. Même sans cette clause, le locataire peut devoir réparer les dommages dont il est responsable. L’absence d’obligation ne signifie donc pas absence de risque financier.
Propriétaire et locataire assurent des risques différents
Le locataire couvre notamment sa responsabilité envers le bailleur pour les dommages locatifs, selon les garanties souscrites. Il doit aussi vérifier les recours des voisins et des tiers. Le propriétaire protège, de son côté, ses intérêts immobiliers et sa responsabilité de bailleur, éventuellement avec une assurance propriétaire non occupant, ou PNO. Chacun paie normalement son propre contrat.
En copropriété, le propriétaire, même non occupant, doit être assuré en responsabilité civile. Une PNO peut répondre à cette obligation et apporter d’autres garanties selon la formule. L’assurance collective de l’immeuble ne dispense pas de vérifier les couvertures individuelles : elle ne prend pas nécessairement en charge tous les dommages aux parties privatives ni toutes les responsabilités.
Choisir entre extension habitation et contrat dédié
Un garage est un local destiné au stationnement ; un box désigne généralement un emplacement fermé, notamment dans un parking collectif. Une place de parking est un emplacement délimité, ouvert ou couvert. Pour l’assureur, les critères décisifs restent la fermeture, l’adresse, la surface, l’accès et l’usage réel.
| Votre situation | Solution à examiner | Point à faire confirmer |
|---|---|---|
| Garage attenant au logement | Assurance habitation avec dépendance déclarée | Surface et garanties applicables au garage |
| Box loué à une autre adresse | Extension habitation ou contrat dédié | Acceptation de l’adresse et éventuelle limite de distance |
| Garage loué seul, sans habitation assurée | Contrat spécifique garage ou box | Responsabilité locative et recours des tiers |
| Place dans un parking collectif | Garantie adaptée à l’emplacement | Articulation avec l’assurance de la copropriété |
| Garage mis en location par son propriétaire | Assurance PNO adaptée | Responsabilité du bailleur et dommages immobiliers |
Une autre adresse n’impose pas systématiquement un contrat séparé. Certains assureurs acceptent les dépendances éloignées sous conditions. À titre d’exemple, Macif mentionne un seuil d’inclusion inférieur à 50 m², toutes dépendances comprises ; au-delà, une déclaration et une adaptation tarifaire sont nécessaires. Direct Assurance prévoit, dans certaines conditions, un garage ou box de 20 m² maximum, situé dans la même commune ou une commune limitrophe. Ces critères ne sont pas universels : faites confirmer ceux de votre formule.
Les dimensions ne suffisent pas à qualifier la couverture. Les formats couramment évoqués de 2,5 mètres sur 5 mètres, ou plus spacieux de 3 mètres sur 6 mètres, servent à décrire le local, pas à déterminer une règle d’assurance. Communiquez sa surface réelle et celle des autres dépendances.
Local, objets et véhicule : trois protections à distinguer
Les dommages au garage et aux voisins
La responsabilité civile locative concerne les dommages dont vous répondez envers le propriétaire. Les garanties dommages peuvent, selon le contrat, couvrir l’incendie, le dégât des eaux, certains événements climatiques ou les dégradations. Ne confondez pas cette protection avec une garantie générale couvrant toute détérioration : les événements assurés sont définis dans les conditions contractuelles.
Pensez au sinistre comme à une onde qui dépasse les murs du box : un départ de feu peut endommager la porte, puis les réseaux communs et les locaux voisins. Pour examiner votre contrat, suivez ce trajet plutôt que de regarder uniquement la valeur du garage. Vérifiez successivement les dommages au local loué, aux parties communes et aux biens des tiers : cette lecture permet de repérer les responsabilités mal couvertes.
Le vol des biens n’est pas celui de la voiture
L’assurance du garage ne couvre pas automatiquement le véhicule stationné. Le vol ou les dommages à une voiture ou à une moto relèvent des garanties du contrat automobile. Une assurance au tiers ne protège pas, à elle seule, contre tous les dommages subis par le véhicule.
Les vélos, meubles et outils entreposés nécessitent également une vérification distincte. Le contrat peut limiter le capital assuré dans les dépendances, exclure certains objets ou imposer une serrure particulière. Une garantie vandalisme sur la porte ne signifie pas que le contenu volé sera indemnisé. Signalez aussi tout stockage professionnel ou activité artisanale : une couverture destinée à un usage privé peut être inadaptée.
Comparer les devis au-delà de la cotisation
Le prix dépend notamment de la localisation, de la surface, du caractère ouvert ou fermé, des protections contre l’intrusion, de l’usage et de la valeur des biens stockés. Sans ces éléments, annoncer un tarif serait peu utile. Demandez d’abord le coût d’une extension à votre assurance habitation, puis celui d’un contrat dédié à garanties comparables.
Pour chaque devis, examinez les points suivants :
- La franchise : la somme restant à votre charge après un sinistre couvert.
- Les plafonds : le maximum indemnisable, notamment pour le contenu du garage.
- La vétusté : la déduction éventuelle liée à l’âge et à l’état des biens.
- Les exclusions : objets non garantis, usages interdits ou circonstances non couvertes.
- Les conditions de sécurité : fermeture, serrure et preuves d’effraction éventuellement exigées.
Une cotisation plus basse peut cacher une protection insuffisante pour vos outils ou des recours des tiers limités. À l’inverse, inutile de payer un capital mobilier élevé si le garage sert uniquement au stationnement et ne contient aucun bien à assurer.
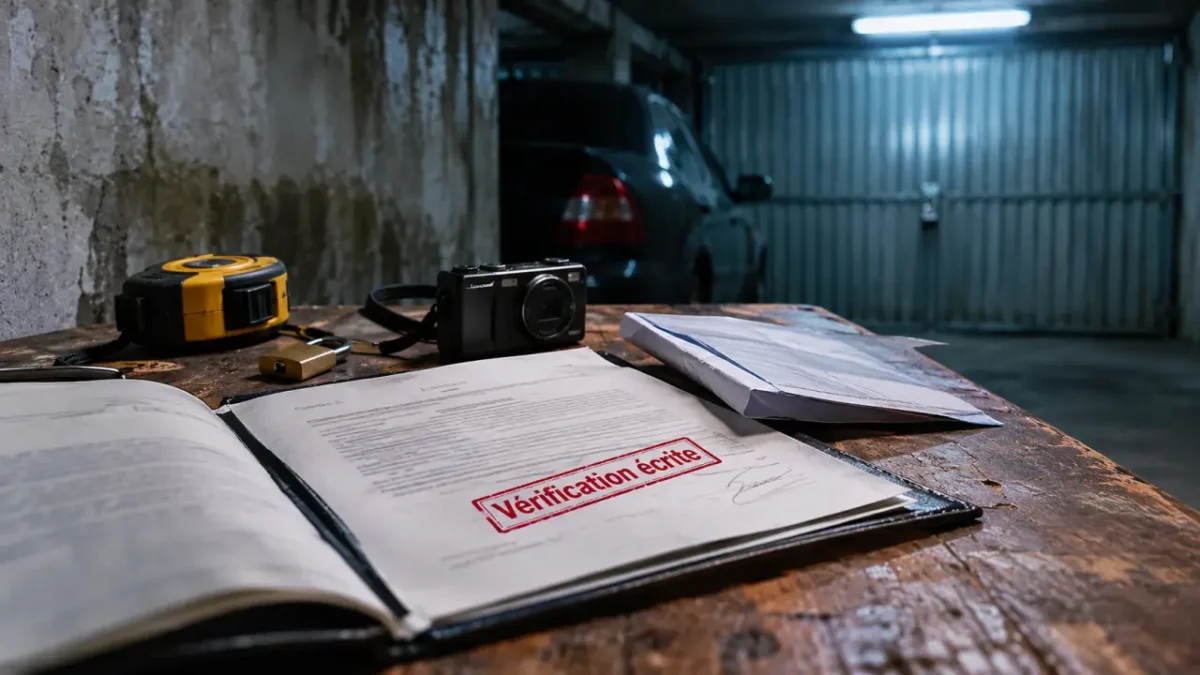
Avant la remise des clés, obtenir une confirmation écrite
Préparez la souscription avant le début de la location pour éviter une période sans couverture. Une simple déclaration orale du garage ne remplace pas un document précisant les garanties retenues.
- Relisez le bail : désignation du garage, usage autorisé et clause d’assurance.
- Transmettez l’adresse exacte, le numéro du box, la surface et les caractéristiques d’accès.
- Décrivez les biens stockés et leur valeur, ainsi que tout usage autre que le stationnement privé.
- Faites confirmer par écrit l’inclusion du garage ou souscrivez le contrat adapté.
- Vérifiez la date d’effet et remettez l’attestation au bailleur si elle est demandée.
Conservez le bail, l’état des lieux, des photographies et les justificatifs des biens assurés. Déclarez ensuite tout changement d’adresse, de surface ou d’usage. En cas de sinistre, prenez les mesures de sécurité nécessaires, documentez les dommages et contactez rapidement l’assureur dans les délais du contrat. Le bon contrat est celui qui décrit votre garage réel et les risques que vous lui faites courir.