Questionnaire médical de prêt immobilier : le seuil de 200 000 € dépend aussi de votre âge
Le questionnaire médical de l’assurance emprunteur n’est pas toujours demandé. La dispense dépend du seuil de 200 000 € par personne et de la date de fin de prêt avant 60 ans.
Le questionnaire médical n’est pas systématique pour assurer un prêt immobilier. Vous pouvez en être dispensé si votre part assurée cumulée ne dépasse pas 200 000 € par personne et si le remboursement s’achève avant votre 60e anniversaire. Ces deux conditions doivent être réunies. Si un formulaire vous est demandé, un antécédent médical ne signifie pas automatiquement que l’assurance sera refusée.
Vérifier la dispense avant de communiquer des informations médicales
Le questionnaire de santé concerne l’assurance emprunteur, et non l’évaluation de votre capacité financière par la banque. Il permet à l’assureur d’apprécier les risques de décès, d’invalidité ou d’incapacité, puis de fixer le tarif et les conditions de couverture. L’assurance n’est pas légalement obligatoire, mais la banque l’exige généralement pour accorder un crédit immobilier.
Calcul de la dispense de questionnaire médical
Saisissez les informations demandées pour obtenir une estimation pédagogique des deux conditions présentées dans l’article.
Montant du prêt
Informations par emprunteur
Résultat
Résultat informatif uniquement : l’assureur vérifie les conditions prévues par le contrat et l’ensemble des éléments du dossier. Ce calcul ne constitue pas une décision d’acceptation ou de dispense.
Depuis le 1er juin 2022, la loi Lemoine interdit de demander des informations de santé ou un examen médical lorsque les conditions de dispense sont réunies pour les prêts immobiliers concernés. Cela vise notamment les prêts qui financent un logement ou un bien à usage mixte d’habitation et professionnel.
Part assurée cumulée par personne
Fin du remboursement
Questionnaire de santé
200 000 € maximum
Avant le 60e anniversaire
Dispense légale
200 000 € maximum
À 60 ans ou après
Peut être demandé
Plus de 200 000 €
Même avant 60 ans
Peut être demandé
Le plafond porte sur l’encours cumulé des crédits assurés, pas seulement sur le nouveau financement. Signalez donc les autres prêts concernés afin que l’assureur puisse vérifier votre éligibilité. À l’inverse, dépasser une limite ne rend pas automatiquement obligatoire un examen médical : les formalités dépendent de l’assureur et de votre dossier.
La dispense peut aussi s’appliquer lors d’un changement d’assurance emprunteur. Le nouvel assureur vérifie alors les conditions au moment de la substitution, notamment le montant assuré restant et la date de fin du prêt. Ne partez pas du principe que le questionnaire initial sera simplement repris : les conditions doivent être examinées pour le nouveau contrat.
Calculer la part assurée sans confondre prêt et quotité
La quotité désigne le pourcentage du crédit couvert pour chaque emprunteur. Pour un nouveau prêt, le calcul est direct : montant emprunté × quotité individuelle = part assurée. Dans un couple, la situation de chaque personne s’examine séparément, en tenant compte de sa part assurée, de son âge à la dernière échéance et de ses éventuels autres crédits assurés.
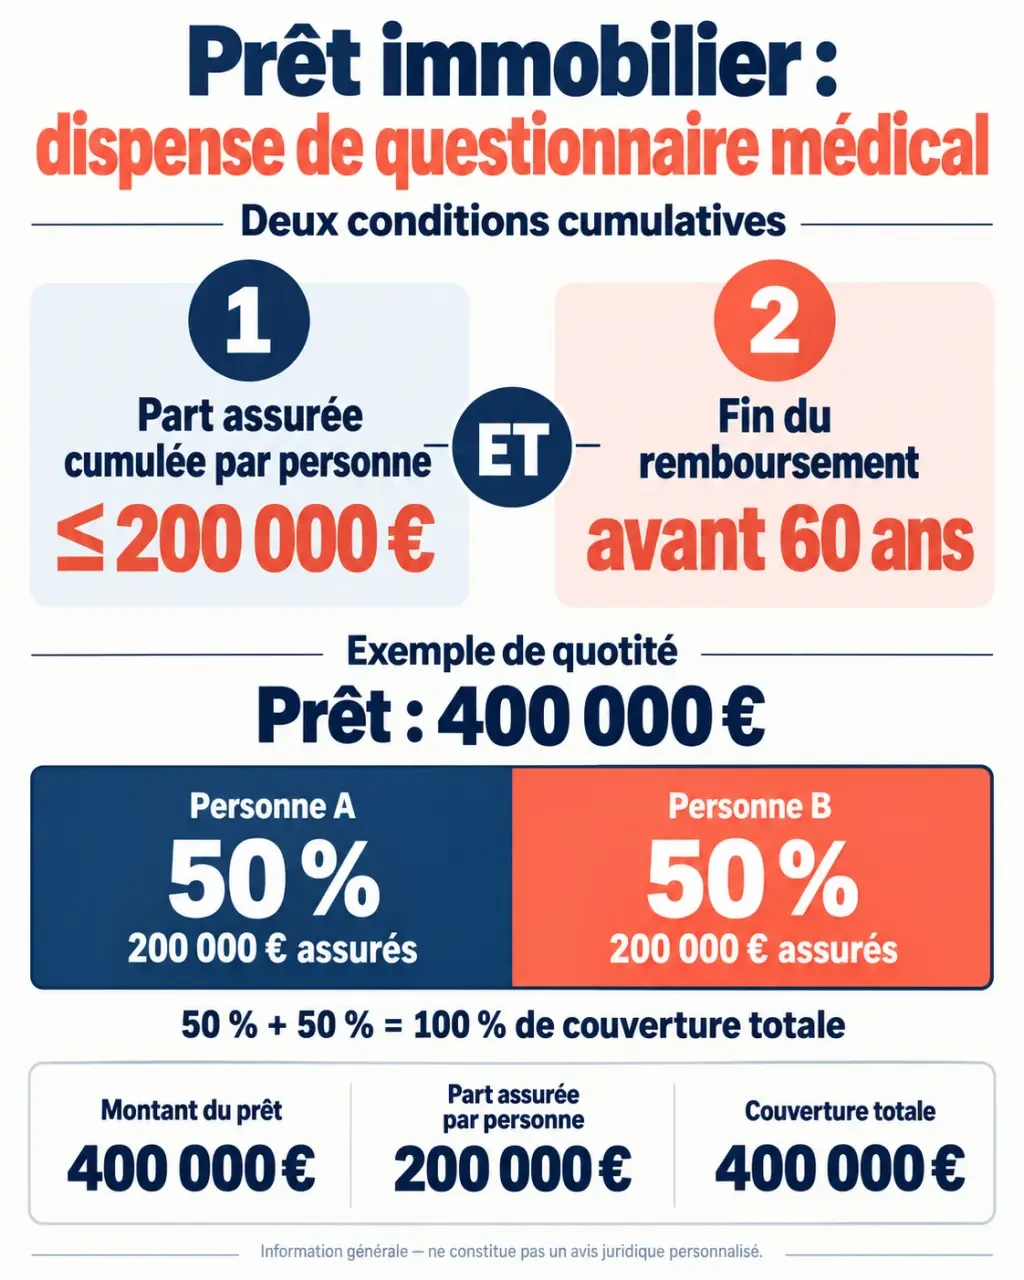
Infographie sur le questionnaire médical prêt immobilier, le seuil de 200 000 euros et la quotité
Un prêt de 400 000 € peut entrer dans la dispense
Deux personnes empruntent 400 000 € et s’assurent chacune à 50 %. La part assurée de chacune atteint 200 000 €. Si elles terminent toutes deux de rembourser avant leur 60e anniversaire et que leurs autres encours concernés ne les font pas dépasser le plafond, elles peuvent bénéficier de la dispense.
Avec une couverture à 100 % sur chaque tête, chacune assure 400 000 €. Le seuil est alors dépassé pour les deux emprunteurs. La couverture totale atteint 200 % : en cas de décès couvert de l’un d’eux, l’assurance peut rembourser la totalité du capital restant dû, selon les conditions du contrat. La quotité choisie détermine donc à la fois la part assurée de chacun et le niveau de protection du co-emprunteur.
Ne pas réduire la protection uniquement pour éviter le formulaire
La quotité peut agir sur l’accès à la dispense, mais aussi sur la dette qui resterait au survivant. Passer de 100 % à 50 % peut éviter certaines formalités médicales tout en laissant la moitié du capital à rembourser après un décès couvert. Avant de modifier cette répartition, estimez la mensualité qui resterait à payer avec un seul revenu et comparez-la aux dépenses incompressibles du foyer. Le choix doit tenir compte de votre capacité à faire face au remboursement, pas seulement de l’absence de questionnaire.
Remplir le questionnaire avec précision, sans livrer tout son dossier
Lorsque le questionnaire est nécessaire, les questions et les périodes concernées varient selon les contrats. Lisez chaque formulation avec attention : une hospitalisation, un traitement régulier et un arrêt de travail sont des informations distinctes. Une maladie stabilisée peut aussi devoir être déclarée si le formulaire la vise.
Le questionnaire peut notamment porter sur :
la taille, le poids et les habitudes de consommation de tabac ou d’alcool ;
les maladies diagnostiquées, les handicaps et les traitements en cours ;
les opérations, les hospitalisations et les examens particuliers ;
les arrêts de travail, leur durée et leur motif.
Répondez aux questions posées et respectez les périodes indiquées, sans minimiser un fait ni ajouter spontanément l’ensemble de vos antécédents. Préparez les dates utiles et les noms des traitements. Si l’assureur demande des comptes rendus, transmettez les pièces nécessaires par le canal prévu. Votre médecin traitant peut vous aider à retrouver une information, mais vous restez responsable de votre déclaration.
Si une question vous semble ambiguë, demandez une précision écrite au service médical de l’assureur. N’interprétez pas seul une expression comme « traitement prolongé », car une réponse inadaptée peut compliquer l’analyse du dossier. Conservez une copie datée du questionnaire et des documents transmis afin de pouvoir vérifier ce que vous avez déclaré.
Les réponses médicales sont confidentielles et doivent emprunter le circuit sécurisé prévu par l’assureur. Elles sont destinées aux personnes habilitées de son service médical ; votre conseiller bancaire n’a pas à connaître votre diagnostic. Selon le dossier, l’assureur peut demander des examens complémentaires pour préciser son évaluation. Les réponses peuvent influer sur l’acceptation, le tarif ou les garanties proposées.
Distinguer une erreur de bonne foi d’une dissimulation volontaire
Une date approximative ou un oubli involontaire n’a pas les mêmes conséquences qu’une maladie sciemment cachée. Si vous repérez une erreur, signalez-la rapidement par écrit à l’assureur et utilisez le canal médical pour les informations sensibles. Demandez une confirmation de la correction et de ses éventuelles conséquences sur le contrat.
En cas de déclaration inexacte non intentionnelle, l’assureur peut, selon les circonstances et le moment où il découvre l’erreur, proposer une hausse de prime ou résilier le contrat dans les conditions légales. Si l’inexactitude est découverte après un sinistre, l’indemnisation peut être réduite proportionnellement aux primes qui auraient dû être payées.
Une fausse déclaration intentionnelle peut entraîner la nullité du contrat sur le fondement de l’article L113-8 du Code des assurances, même si l’information dissimulée n’a aucun rapport avec le sinistre. La couverture peut alors ne pas jouer. Le remboursement du prêt risque de rester à la charge de l’emprunteur ou de ses héritiers, selon la succession.
Une fraude constituant une escroquerie peut aussi exposer à des sanctions pénales allant jusqu’à 5 ans d’emprisonnement et 375 000 € d’amende. Ces sanctions ne s’appliquent pas automatiquement à une simple erreur de questionnaire : l’intention et les circonstances comptent.
Mobiliser les solutions prévues en cas de maladie ou de refus
Vérifier d’abord le droit à l’oubli
Pour un ancien cancer ou une hépatite C, le droit à l’oubli permet, sous conditions, de ne pas déclarer la pathologie lorsque le protocole thérapeutique est terminé depuis plus de 5 ans, sans rechute, et que le contrat d’assurance prend fin avant le 71e anniversaire. Il ne faut pas confondre ce dispositif avec une dispense complète de questionnaire : d’autres informations de santé peuvent rester à renseigner.
Faire examiner le dossier dans le cadre AERAS
La convention S’Assurer et Emprunter avec un Risque Aggravé de Santé prévoit un examen adapté lorsque l’état de santé ne permet pas d’obtenir une assurance aux conditions standard. Le parcours AERAS s’enclenche normalement sans demande spécifique et prévoit plusieurs niveaux d’analyse selon le dossier. Il ne garantit toutefois ni l’acceptation de l’assurance ni l’absence de surprime.
Comparez les propositions au-delà du prix. Une surprime augmente la cotisation, tandis qu’une exclusion retire certaines situations du champ de la couverture. Vérifiez en particulier les garanties d’incapacité et d’invalidité, qui peuvent aider à préserver vos revenus pendant le remboursement. Lisez les conditions de chaque offre pour comprendre exactement les situations couvertes.
En cas de refus ou de couverture insuffisante, sollicitez d’autres assureurs et discutez avec la banque de garanties alternatives : nantissement d’une épargne, cautionnement ou hypothèque. Leur acceptation dépend du dossier. Ces solutions sécurisent le prêteur, mais ne remplacent pas nécessairement la protection financière qu’une assurance apporte à votre foyer.