Remboursement anticipé d’un prêt immobilier : calculez les IRA, comparez réduction de durée ou de mensualités et évaluez la rentabilité nette.
Remboursement anticipé de prêt immobilier : calcul des économies, frais et stratégie
By Gwenn
Published on 5 octobre 2026 13h52
Le remboursement anticipé d'un crédit immobilier est une opération financière qui consiste à solder tout ou partie de votre dette avant la date prévue au contrat. Si cette démarche vise principalement à réduire le coût total des intérêts, elle exige une analyse précise. Entre le calcul des indemnités de remboursement anticipé (IRA), le choix entre la réduction de vos mensualités ou de la durée de votre prêt, et l'impact sur votre assurance emprunteur, plusieurs paramètres déterminent la rentabilité réelle de votre projet.
Lors d'un remboursement partiel, deux options s'offrent généralement à vous après accord de la banque :
La réduction de la durée du prêt permet de conserver le montant de vos mensualités tout en raccourcissant le temps de remboursement. Cette solution génère mathématiquement l'économie d'intérêts la plus importante. À l'inverse, la réduction du montant des mensualités maintient la durée initiale de votre crédit tout en diminuant vos prélèvements mensuels. Cette option est privilégiée pour augmenter votre reste à vivre immédiat et améliorer votre confort financier.
D'une part, six mois d'intérêts calculés sur le capital remboursé, au taux moyen du prêt. D'autre part, 3 % du capital restant dû avant le remboursement.
Consultez votre contrat de prêt, car certaines clauses prévoient une exonération totale ou partielle des IRA, notamment en cas de vente du bien immobilier suite à une mutation professionnelle, au décès de l'emprunteur ou à une cessation forcée d'activité.
Comprendre le fonctionnement et les options du remboursement anticipé
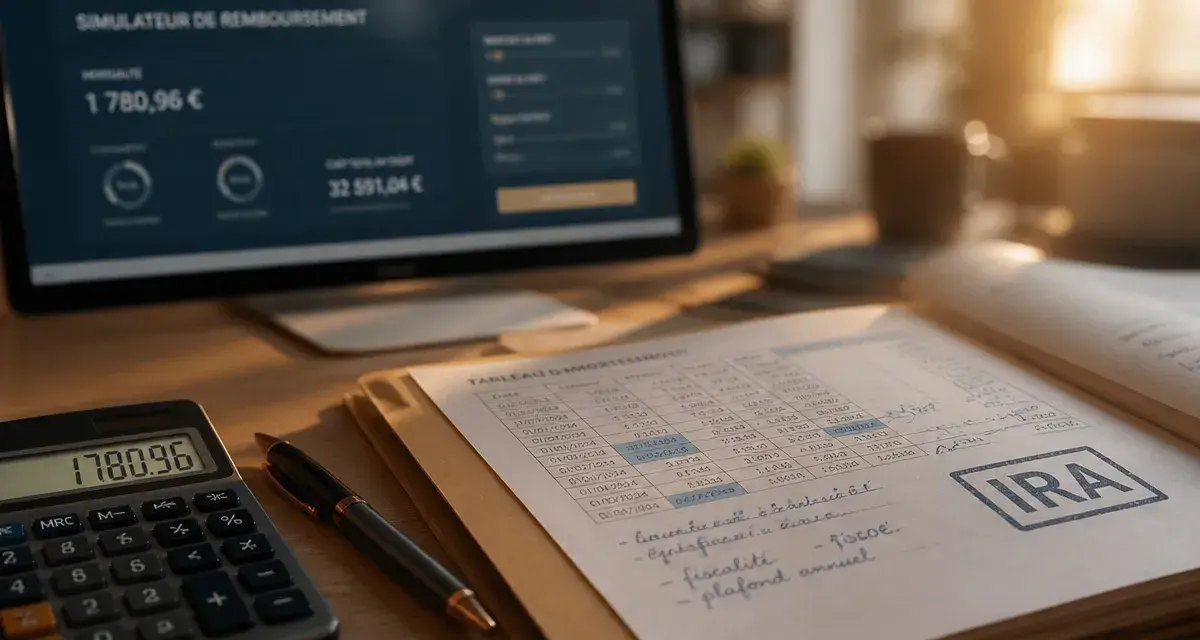
Le remboursement anticipé consiste à verser une somme à votre banque pour diminuer le capital restant dû (CRD). Cette opération peut être totale, ce qui met fin au contrat, ou partielle, ce qui entraîne une modification de votre tableau d'amortissement.Simulateur de remboursement anticipé
Avertissement : Ce simulateur est fourni à titre indicatif. Les calculs reposent sur des formules théoriques. Le décompte bancaire prévaut toujours. Les IRA sont calculés selon le plafond légal (min de 6 mois d'intérêts ou 3% du capital). Veuillez consulter votre contrat pour les clauses spécifiques (taux variable, seuils contractuels, assurance).
Calcul des indemnités de remboursement anticipé (IRA)
La banque peut facturer des frais pour compenser la perte d'intérêts liée à votre remboursement. Ces indemnités, nommées IRA, sont encadrées par le Code de la consommation. Le montant retenu correspond au plus faible des deux plafonds légaux :Remboursement anticipé de crédit immobilier : les règles officielles, Découvrez les conditions, les plafonds et les cas d'exonération des indemnités pour rembourser votre prêt immobilier avant la fin du contrat.
L'importance du décompte bancaire
Pour obtenir une simulation fiable, ne vous fiez pas aux calculs manuels. Sollicitez votre établissement prêteur pour obtenir un décompte de remboursement. Ce document officiel précise le capital restant dû à une date donnée, le montant des intérêts courus et le montant exact des IRA applicables. Ce décompte est une étape indispensable pour valider la rentabilité de votre opération avant tout engagement.Arbitrage : remboursement ou placement de votre épargne
Avant de mobiliser une somme importante pour solder votre prêt, évaluez la dimension patrimoniale. Si vous disposez d'une capacité financière, le remboursement anticipé n'est pas toujours la solution la plus rentable. Un apport de capital dans un investissement financier peut, selon les taux, rapporter davantage que l'économie d'intérêts réalisée. Le remboursement anticipé agit comme un levier inversé. Si votre taux de crédit est bas, conserver votre épargne sur des supports rémunérateurs est souvent plus judicieux. Si votre taux d'intérêt est élevé, le remboursement devient une stratégie de désendettement sécurisée. Vérifiez également la structure de votre contrat, notamment la présence d'une clause de modularité, qui permet d'ajuster vos échéances sans recourir à un remboursement anticipé lourd, préservant ainsi votre liquidité de précaution.Procédure et démarches pour valider votre demande
La procédure auprès de la banque suit un formalisme précis. La demande doit être effectuée par écrit, idéalement par courrier recommandé avec accusé de réception, pour laisser une trace juridique de votre intention. La première étape consiste à analyser les clauses de votre contrat et les conditions d'exonération. Ensuite, envoyez une demande de décompte de remboursement à votre banque. À réception, étudiez le document pour calculer l'économie nette, soit les intérêts économisés moins les IRA. Enfin, validez l'avenant au contrat si nécessaire et procédez au paiement. Une fois le remboursement effectif, contactez votre assureur. Le capital assuré doit être mis à jour ou le contrat résilié en cas de remboursement total, afin d'éviter de payer des cotisations sur une somme qui n'est plus due.Les points de vigilance avant de finaliser
Le remboursement anticipé ne doit pas être pris dans l'urgence. Le montant minimal d'un remboursement partiel est souvent fixé par le contrat de prêt, fréquemment à 10 % du montant initial. Si votre apport est inférieur à ce seuil, la banque peut refuser l'opération. Soyez attentif à la distinction entre le taux nominal de votre crédit et le taux annuel effectif de l'assurance (TAEA). L'économie réelle inclut la baisse des intérêts bancaires et la diminution proportionnelle de la prime d'assurance. Une simulation complète doit intégrer cette composante pour refléter l'impact financier réel de votre remboursement sur la durée restante de votre emprunt.