Découvrez un modèle d’offre d’achat avec condition suspensive d’obtention de crédit. Une clause précise pour éviter d’être engagé en cas de refus bancaire et sécuriser le projet.
Modèle d’offre d’achat avec condition suspensive de prêt : une clause précise pour éviter l’achat sans crédit
By Eric Lemattre
Published on 15 novembre 2026 13h31
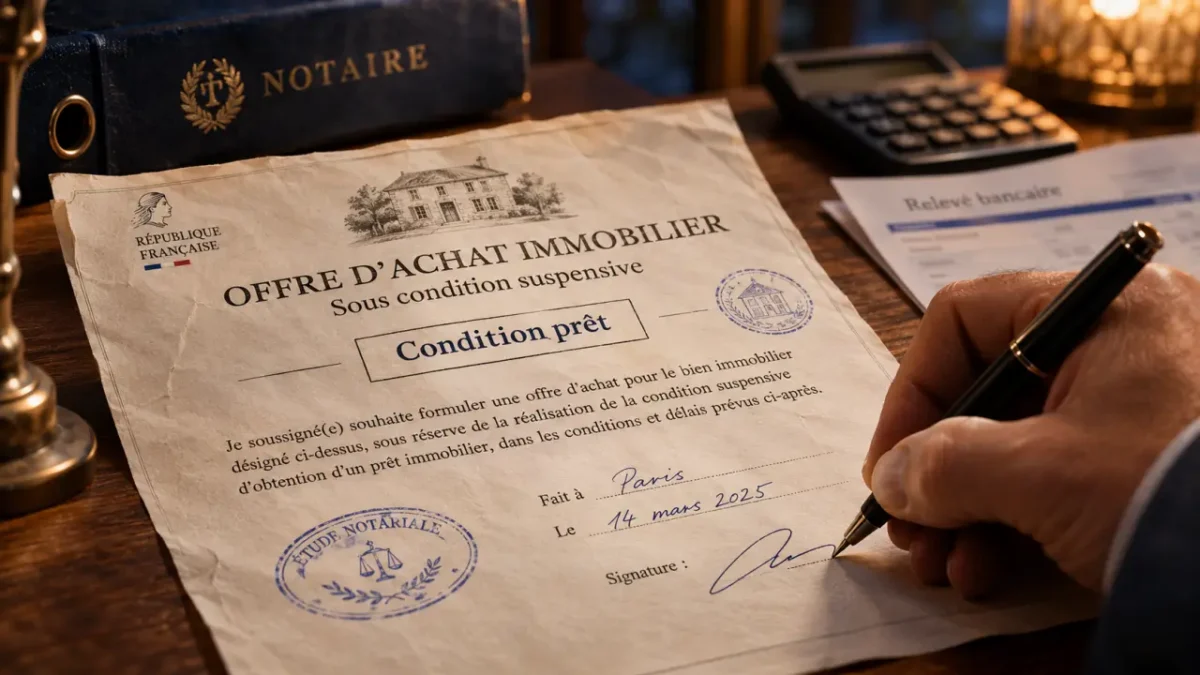
Vous achetez avec un crédit immobilier ? Votre offre doit annoncer ce financement et subordonner l’acquisition à son obtention. Le modèle ci-dessous permet de formaliser votre proposition, avec les caractéristiques du prêt et une date limite de réponse. Il concerne un achat immobilier en France et doit être adapté à votre situation, idéalement avec votre notaire avant l’envoi.
Un modèle d’offre d’achat à compléter avant de signer
Remplacez tous les champs entre crochets et supprimez les options inutiles. Si vous achetez à plusieurs, indiquez chaque acquéreur et recueillez toutes les signatures. La désignation du bien doit comprendre ses annexes : cave, stationnement, terrain ou lots de copropriété concernés.
Acquéreur(s) : [Nom, prénom, adresse et coordonnées de chaque acquéreur]
Destinataire : [Nom et adresse du vendeur, éventuellement représenté par l’agence désignée]
Fait à [ville], le [date]
Objet : offre d’achat sous condition suspensive d’obtention de prêt
Madame, Monsieur,
À la suite de la visite du [date], je soussigné(e) [identité], propose d’acquérir le bien situé [adresse complète], comprenant [description, annexes, références cadastrales ou numéros de lots connus].
Mon offre porte sur un prix de [montant en chiffres et en lettres] euros. Ce montant correspond à [préciser : prix net vendeur ou prix honoraires d’agence inclus]. Les honoraires d’agence de [montant] euros sont à la charge de [partie concernée], conformément au mandat. Les frais d’acquisition sont supportés en supplément par l’acquéreur.
Le financement envisagé comprend un apport personnel de [montant] euros et un ou plusieurs prêts d’un montant total de [montant] euros. Le prix sera payé lors de la signature de l’acte authentique, par l’intermédiaire du notaire.
La présente offre et l’acquisition qui en découlerait sont soumises à la condition suspensive d’obtention d’un ou plusieurs prêts immobiliers d’un montant total de [montant] euros, sur une durée de [durée] ans, au taux nominal annuel maximal de [taux] %, hors assurance. Le financement devra être obtenu au plus tard le [date], dans un délai à reprendre dans l’avant-contrat et conforme aux dispositions légales applicables.
Je m’engage à effectuer avec diligence des demandes de financement conformes à ces caractéristiques auprès de [nombre convenu] établissements bancaires et à conserver les justificatifs correspondants. À défaut d’obtention du financement dans le délai convenu, malgré ces démarches, l’engagement sera privé d’effet sans pénalité à ma charge au titre de cette non-obtention, sous réserve de justifier de la défaillance de la condition selon les modalités convenues dans l’avant-contrat.
[Ajouter ici les autres conditions expressément négociées et validées par le notaire.]
Cette offre est valable jusqu’au [date] à [heure]. À défaut d’acceptation expresse, sans modification, portée à ma connaissance avant cette échéance, elle deviendra caduque. En cas d’acceptation, les parties se rapprocheront de leur notaire pour établir l’avant-contrat reprenant les conditions convenues.
Aucune somme n’est versée à l’occasion de cette offre.
[Signature de chaque acquéreur]
Les paramètres du prêt qui rendent la protection efficace
Une condition suspensive fait dépendre l’engagement d’un événement futur et incertain : ici, l’obtention du financement. La formule « sous réserve d’un crédit » reste trop imprécise pour organiser sereinement les démarches et leurs conséquences.
Aligner montant, taux et durée sur votre dossier
Le montant demandé doit correspondre à votre besoin réel, y compris les frais ou travaux financés par emprunt. Distinguez le taux nominal, hors assurance, du coût global du crédit. Fixez un plafond compatible avec votre budget et le marché : un plafond excessif peut vous obliger à accepter un financement trop coûteux, tandis qu’un plafond irréaliste peut susciter une contestation.
Considérez le financement comme un mur : chaque brique doit porter sur la précédente. Prix, frais d’acquisition, travaux, apport et crédit doivent former un ensemble cohérent. Si votre apport dépend d’une revente encore incertaine, la clause de prêt ne suffit pas nécessairement à protéger tout le montage. Identifiez cette dépendance avant de signer, plutôt que de découvrir un manque de trésorerie chez le notaire.
Distinguer validité de l’offre et délai bancaire
La validité de l’offre correspond au temps laissé au vendeur pour répondre ; deux semaines constituent un exemple possible, pas une obligation. Le délai d’obtention du financement concerne une autre étape. Une durée de 30 à 60 jours est souvent envisagée, mais doit rester réaliste. Pour les opérations soumises au régime protecteur du crédit immobilier, la condition légale ne peut avoir une durée inférieure à un mois à compter de la signature de l’acte concerné.
Trois refus bancaires ne sont pas une exigence légale générale. Ce nombre peut être prévu contractuellement. N’acceptez donc pas automatiquement une obligation de solliciter trois établissements : faites préciser le nombre de démarches, les justificatifs et les échéances réellement convenus.
Offre acceptée, refus bancaire : des effets à ne pas confondre
Une offre écrite n’est pas une simple réservation. Son acceptation peut produire des effets juridiques importants selon sa rédaction, les éléments convenus et les réserves formulées. Ne supposez pas que l’absence de compromis signé autorise toujours un retrait sans conséquence. Une réponse modifiant le prix ou les conditions constitue une contre-proposition, à accepter ou non.
Le refus de crédit doit correspondre à la clause
Déposez des dossiers complets, dans les délais, avec les caractéristiques prévues. Conservez les demandes, échanges et refus écrits identifiant le financement sollicité. Un refus portant sur un montant supérieur ou une durée différente peut ne pas suffire à établir la défaillance de la condition.
Prévenez le notaire et le vendeur selon les modalités contractuelles, sans attendre l’échéance. Si une prolongation est nécessaire, obtenez un accord écrit avant son expiration. L’acquéreur qui empêche fautivement la réalisation de la condition peut perdre le bénéfice de sa protection.
La rétractation est une protection distincte
Pour l’acquéreur non professionnel d’un logement bénéficiant de ce régime, le délai légal de rétractation est de 10 jours. Il court à partir du lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise conforme aux règles applicables, et non automatiquement dès sa signature.
La rétractation n’exige pas de refus bancaire. Inversement, la condition suspensive peut protéger après ce délai si ses exigences sont respectées. Une offre sans condition de prêt n’est donc pas une version simplement plus attractive : ne déclarez pas acheter sans emprunt si votre projet dépend d’un crédit.
Les dernières vérifications et l’envoi au vendeur
Les conditions complémentaires doivent viser un événement précis, avec une échéance et une preuve vérifiable. Évitez les formules telles que « sous réserve de diagnostics satisfaisants », dont l’interprétation peut devenir conflictuelle.
| Projet ou risque | Point à faire formaliser |
|---|---|
| Apport issu d’une revente | Bien concerné, stade de la vente, prix minimal éventuel et échéance. |
| Travaux soumis à autorisation | Autorisation attendue, projet défini et conditions relatives aux recours. |
| Servitude, bornage ou hypothèque | Vérification nécessaire et obstacle précis à l’usage ou à la vente. |
| Défaut technique identifié | Résultat objectif attendu d’une expertise ou engagement négocié du vendeur. |
Une simulation bancaire ou une attestation de financement peut rassurer le vendeur, sans constituer une offre de prêt définitive. Transmettez seulement les informations utiles : évitez les relevés bancaires complets et masquez les données personnelles inutiles.
Envoyez un PDF daté et signé par e-mail en demandant un accusé de réception, une lettre recommandée avec accusé de réception, ou remettez l’offre contre récépissé. Conservez la version exacte envoyée et la réponse du vendeur. La mention « Bon pour achat » ne remplace ni une rédaction précise ni une signature.
Ne versez aucun acompte au stade de l’offre. Un éventuel dépôt sera organisé ultérieurement dans le cadre approprié. Avant de signer l’avant-contrat, vérifiez avec votre notaire que toutes les protections négociées ont été reprises, sans modification défavorable.