Achat immobilier : les vérifications qui évitent un budget dépassé et une signature risquée
Sécurisez votre achat immobilier avant l’offre : budget global, simulation de capacité d’emprunt, prise en compte des frais, contrôle documentaire et conditions de compromis pour signer sans dépasser.
Un achat immobilier se sécurise avant l’offre : en fixant un budget global, en vérifiant le logement et en prévoyant les protections contractuelles adaptées. Le bon réflexe consiste à distinguer ce qui vous plaît, ce qui reste financièrement supportable et ce que les documents permettent réellement d’acheter.
Fixer un budget qui laisse de la place à la vie quotidienne
Précisez d’abord l’usage du bien : résidence principale, secondaire ou investissement locatif. Une famille privilégiera peut-être les trajets et les chambres ; un investisseur devra aussi examiner la demande locative, les charges et la fiscalité. Séparez vos critères indispensables des préférences négociables, puis confrontez-les à votre financement.
Calculateur de capacité et de budget d'achat
Saisissez vos données pour obtenir une estimation indicative. Tous les montants de frais sont à renseigner par vos soins.
Résultats de l'estimation
Mensualité hors assurance—
Assurance mensuelle estimée—
Mensualité totale du prêt—
Taux d'endettement indicatif—
Reste à vivre mensuel estimé—
Coût total du crédit (intérêts + assurance)—
Coût total du projet avant apport—
Besoin de financement après apport—
Écart prêt envisagé / besoin après apport—
Capacité théorique maximale d'emprunt—
Les résultats s'actualisent pendant la saisie.
Le seuil indicatif de 35 % est appliqué aux crédits existants et à la mensualité du prêt, assurance comprise. La capacité maximale est calculée à partir de la mensualité disponible sous ce seuil. Ces estimations ne constituent ni un accord bancaire ni une mensualité recommandée ; les critères et méthodes des établissements peuvent différer.
Faire valider sa capacité d’emprunt avant les visites
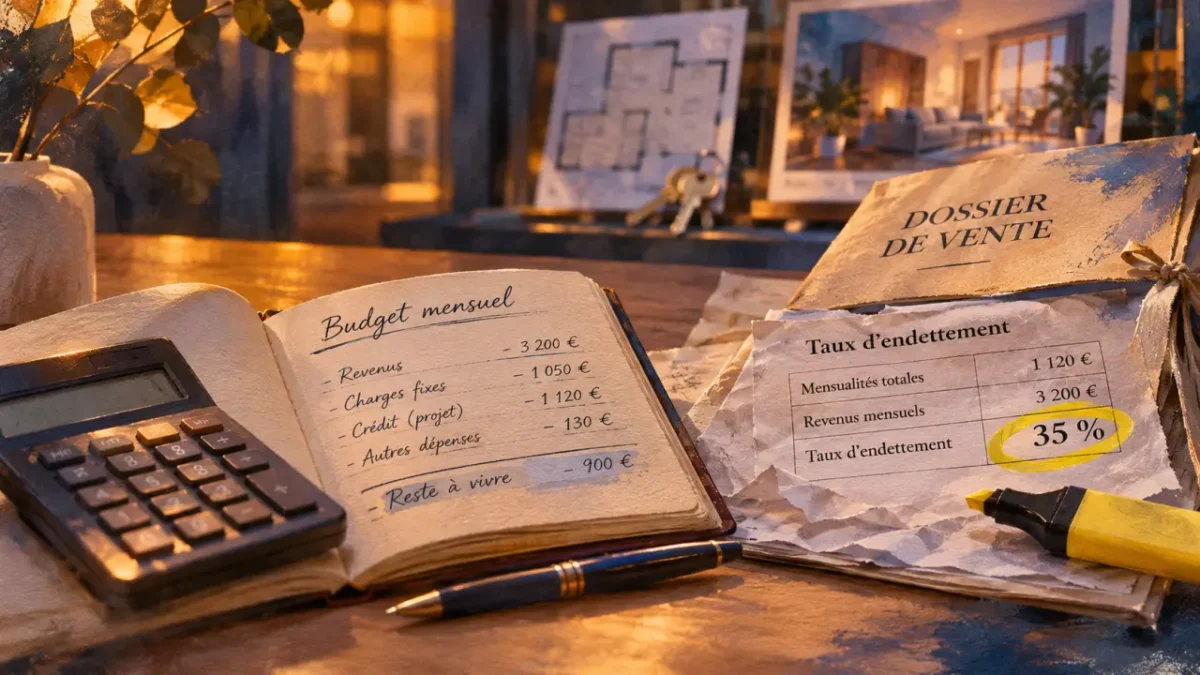
Une simulation doit intégrer revenus, crédits existants, durée, taux d’intérêt et assurance emprunteur. Le taux d’endettement de référence est de 35 %, assurance comprise, sous réserve des règles et dérogations applicables. Ce plafond ne constitue ni une garantie d’accord bancaire ni une mensualité idéale : examinez surtout votre reste à vivre.
Préparez justificatifs de revenus, relevés bancaires, épargne et crédits en cours. Une banque ou un courtier pourra affiner l’enveloppe et vérifier les aides accessibles, notamment le prêt à taux zéro selon votre situation. Comparez le coût total des propositions, pas uniquement leur taux nominal.
Ajouter les frais que le prix affiché ne montre pas
Poste
Vérification à effectuer
Frais d’acquisition
Ordres de grandeur souvent annoncés : environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf ; demander une estimation actualisée au notaire.
Intermédiaires et financement
Identifier les honoraires d’agence, de courtage, la garantie du prêt et l’assurance.
Installation et travaux
Chiffrer rénovation, déménagement, équipements et éventuelle double charge de logement.
Dépenses récurrentes
Prévoir taxe foncière, copropriété, énergie, entretien et assurances.
Conservez une épargne de sécurité plutôt que d’utiliser tout votre apport. Un financement accepté ne protège pas contre une chaudière à remplacer ou un appel de fonds imprévu.
Comparer des logements, pas seulement des prix au mètre carré
Le prix au m² constitue un repère, pas un verdict. Comparez des biens proches par leur emplacement, leur surface, leur étage, leur extérieur et leur état. Consultez les transactions dans la base Demandes de valeurs foncières, qui recense les ventes des cinq dernières années, ainsi que Patrim et les ressources des Notaires de France. Les annonces renseignent sur les prix demandés, pas nécessairement sur les prix conclus.
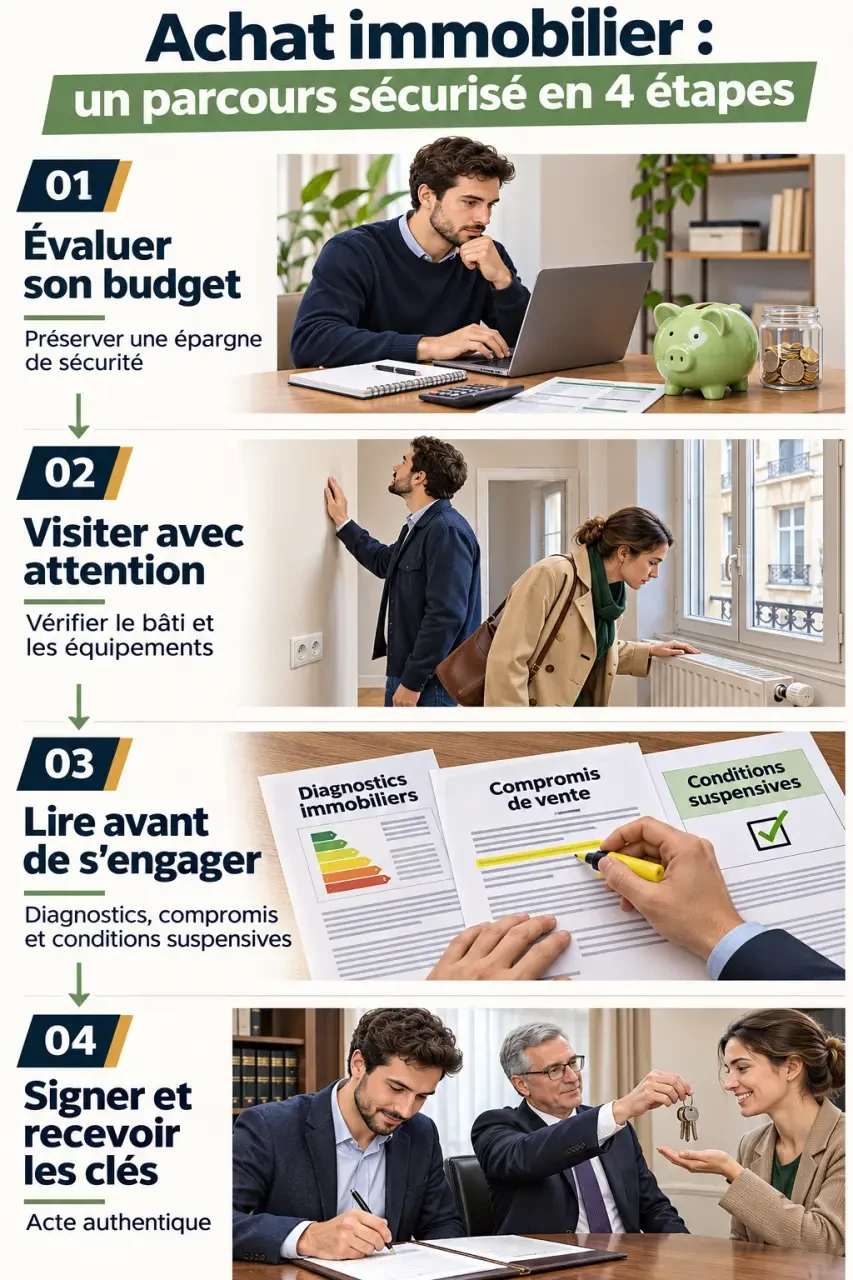
Conseils immobilier achat : étapes pour sécuriser un achat immobilier, de l'évaluation du budget à la remise des clés
Le premier prix entendu agit parfois comme une ancre : une baisse paraît avantageuse simplement parce qu’elle part d’un montant élevé. Pour éviter ce biais, établissez votre estimation avant de négocier, à partir de transactions comparables et de devis. Notez ensuite un plafond personnel intégrant les travaux. Ce repère indépendant empêche une « remise » séduisante de vous faire dépasser la valeur acceptable pour votre projet.
Arbitrer entre neuf et ancien à coût global comparable
Le neuf offre généralement des frais d’acquisition réduits et moins de travaux immédiats. En VEFA, vente en l’état futur d’achèvement, examinez aussi le calendrier, les appels de fonds, la notice descriptive et les garanties. Les garanties de parfait achèvement, biennale et décennale couvrent des désordres différents : elles ne dispensent pas d’une réception attentive.
L’ancien permet de visiter un logement existant et d’apprécier son environnement, mais peut nécessiter une rénovation importante. Évitez d’appliquer automatiquement une prime au neuf ou une décote à l’ancien : comparez le prix, les travaux, les charges et les délais. Pour une résidence secondaire, ajoutez les périodes d’inoccupation ; pour un investissement, une marge pour vacance locative et entretien.
Transformer la visite en contrôle technique et documentaire
Visitez à plusieurs moments pour observer luminosité, circulation et bruit. Testez les trajets utiles et renseignez-vous sur les projets urbains. À l’intérieur, distinguez les défauts esthétiques, facilement corrigeables, des problèmes susceptibles de remettre en cause l’achat.
Bâti : repérez fissures, traces d’humidité, état de la toiture et déformations visibles.
Équipements : examinez chauffage, ventilation, installation électrique, plomberie et fenêtres.
Travaux : demandez factures, autorisations et justificatifs de garanties disponibles.
Énergie : lisez le DPE et les autres diagnostics applicables, sans les confondre avec une expertise complète.
Une anomalie sérieuse mérite une contre-visite avec un professionnel indépendant. Faites établir des devis distinguant travaux urgents, améliorations et finitions. Une estimation orale du vendeur ne remplace pas un chiffrage.
Lire les documents avant de s’engager
Demandez le dossier de diagnostic technique, les informations sur les risques et les éléments concernant la surface. En copropriété, examinez règlement, charges, procès-verbaux d’assemblée générale, impayés et travaux votés ou envisagés. Faites préciser par le notaire la répartition des dépenses entre vendeur et acquéreur : un accord entre eux ne modifie pas nécessairement les appels du syndic.
Pour une extension, une division ou un changement d’usage, consultez le PLU et le service urbanisme. Vérifiez aussi la régularité des aménagements existants et les servitudes. Un garage transformé en chambre n’est pas automatiquement conforme parce qu’il figure dans l’annonce.
Présenter une offre argumentée et protéger son engagement
Négociez à partir d’éléments vérifiables : transactions comparables, devis et contraintes du logement. Une offre cohérente accompagnée d’un financement préparé vaut mieux qu’une baisse arbitraire. L’agent immobilier facilite les échanges ; votre notaire sécurise les aspects juridiques. Sollicitez-le avant de signer un document engageant.
L’offre écrite doit identifier le bien, préciser le prix, sa durée de validité, les modalités de réponse et le financement envisagé. Les pratiques varient : economie.gouv.fr évoque généralement une à deux semaines, Selexium cinq à dix jours. Retenez surtout une échéance explicite et adaptée. Une offre acceptée peut vous engager : ne la traitez pas comme une simple réservation.
Soigner les conditions de la promesse ou du compromis
Le compromis engage réciproquement vendeur et acheteur ; la promesse unilatérale réserve à l’acheteur une option pendant une durée déterminée. Un dépôt ou une indemnité d’immobilisation peut atteindre 10 % du prix. Faites préciser son versement, sa conservation et ses conditions de restitution.
Lorsque l’achat dépend d’un crédit, la condition suspensive doit correspondre au financement réellement recherché : montant, durée, taux et délais. Respectez les démarches et justificatifs prévus en cas de refus. Une autorisation d’urbanisme indispensable peut également nécessiter une condition adaptée.
L’acquéreur non professionnel d’un logement bénéficie en principe d’un délai de rétractation de dix jours, courant à partir du lendemain de la notification ou remise régulière de l’avant-contrat. Sans avant-contrat, un délai de réflexion de dix jours s’applique avant l’acte. Après ces protections, renoncer sans motif contractuel peut coûter cher.
Préparer la signature et les premiers jours de propriétaire
Suivez les échéances du prêt avec la banque et le notaire. Celui-ci vérifie notamment la propriété, les servitudes et la situation juridique du bien, puis organise l’acte authentique. Le calendrier dépend du financement et des vérifications : dans l’ancien, environ trois mois après le compromis constitue un repère, pas une garantie.
Avant la signature, effectuez une dernière visite pour contrôler l’état du logement, sa libération et les équipements convenus. Vérifiez les coordonnées bancaires de l’étude par un canal connu avant tout virement. Préparez assurance habitation, relevés des compteurs et transfert des abonnements.
La remise des clés intervient généralement lors de l’acte, sauf accord différent. Vous recevez une attestation de propriété ; le titre définitif suit les formalités de publicité foncière. Conservez actes, diagnostics et factures : ce dossier servira pour l’entretien, les garanties et une future revente.
Journaliste web de métier, Eric est un globe-trotteur dans l'âme. En plus de sa passion pour les voyages, il a développé un attrait pour le cinéma et la photographie. En 2015, il a aussi fondé Je suis un gameur.com, un blog unique dédié aux jeux vidéo.